
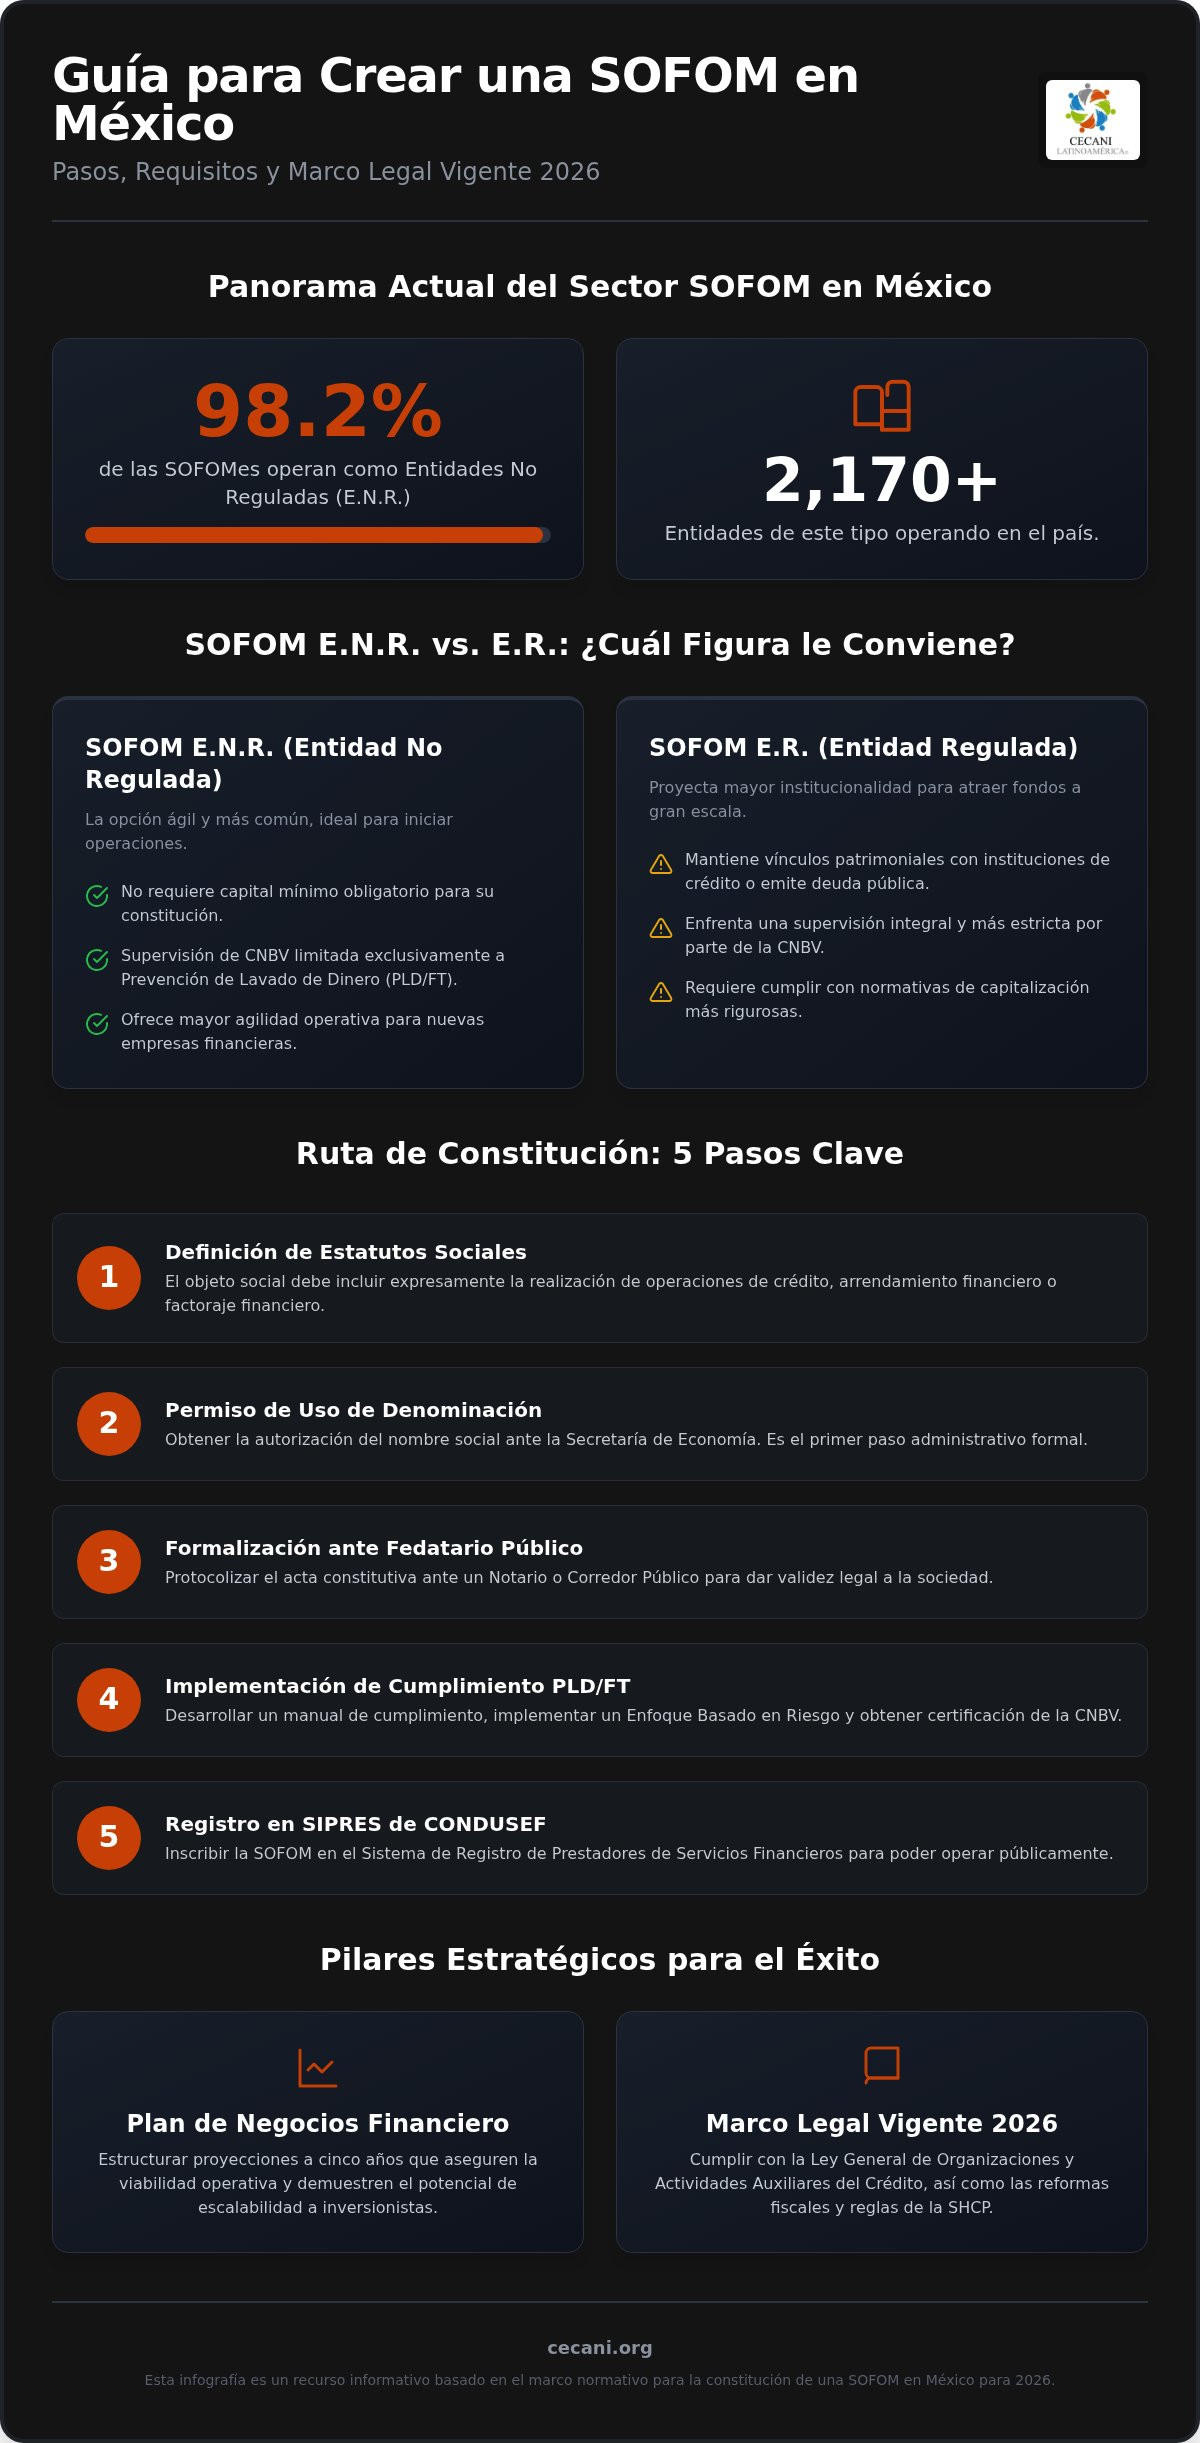
¿Sabía que el 98.2% de las más de 2,170 entidades financieras de este tipo en el país operan bajo la figura de Entidad No Regulada, enfrentando una fiscalización técnica que se ha vuelto más rigurosa este año? Es una realidad que el proceso de constitución suele generar incertidumbre entre los inversionistas, especialmente debido a la complejidad de los trámites ante la CNBV y el temor fundado a las severas sanciones por incumplimiento en materia de Prevención de Lavado de Dinero (PLD). Entendemos que su prioridad es establecer una base legal sólida que proteja su capital y su reputación desde el primer día.
En este recurso especializado, obtendrá una ruta clara y profesional sobre cómo crear una sofom en méxico bajo los estándares normativos vigentes para 2026. Le guiaremos a través de un proceso metódico para evitar errores legales comunes y asegurar su registro en el SIPRES sin contratiempos. A continuación, desglosamos los requisitos técnicos, los costos actualizados del dictamen técnico de la CNBV y las estrategias para desarrollar un plan de negocios financiero que garantice la escalabilidad de su proyecto en el mercado mexicano actual.
Puntos Clave
- Diferenciar las implicaciones legales y operativas entre una SOFOM E.N.R. y una E.R. para elegir la figura jurídica más eficiente según su modelo de negocio.
- Conocer la ruta técnica sobre cómo crear una sofom en méxico, desde la redacción del objeto social hasta la obtención de permisos ante la Secretaría de Economía.
- Estructurar un plan de negocios financiero con proyecciones a cinco años que asegure la viabilidad operativa y el interés de posibles inversionistas.
- Implementar los protocolos de cumplimiento en materia de Prevención de Lavado de Dinero (PLD) y los requisitos de certificación ante la CNBV.
- Asegurar el registro exitoso en el SIPRES de la CONDUSEF mediante el seguimiento de una metodología técnica que minimice riesgos de rechazo o sanciones.
¿Qué es una SOFOM y por qué es la figura ideal para su negocio financiero?
La Sociedad Financiera de Objeto Múltiple (SOFOM) se consolida en 2026 como el vehículo jurídico más dinámico para el otorgamiento de crédito en el país. Se trata de una sociedad anónima cuyo objeto social principal consiste en la realización habitual y profesional de operaciones de crédito, arrendamiento financiero o factoraje financiero. De acuerdo con registros vigentes de la CONDUSEF, existen 2,177 SOFOMes operando en el territorio nacional, lo que demuestra la vigencia y competitividad de este modelo frente a la banca tradicional.
Esta figura destaca por su flexibilidad operativa y sus ventajas fiscales, como la exención del IVA en el cobro de intereses para ciertos tipos de crédito. En el mercado actual, las SOFOMes desempeñan un papel crucial en la inclusión financiera, atendiendo a sectores y nichos que la banca comercial suele desatender. Entender la estructura de estas entidades es el primer paso fundamental para quienes buscan profesionalizar sus servicios financieros y escalar su modelo de negocio con respaldo legal.
SOFOM E.N.R. vs. SOFOM E.R.: ¿Cuál le conviene más?
La distinción entre Entidad No Regulada (E.N.R.) y Entidad Regulada (E.R.) es el primer paso crítico al planear cómo crear una sofom en méxico. La SOFOM E.N.R. representa el 98.2% del sector. Su principal ventaja es que no requiere un capital mínimo obligatorio para su constitución. Su supervisión por parte de la Comisión Nacional Bancaria y de Valores (CNBV) se limita exclusivamente a la prevención de lavado de dinero y financiamiento al terrorismo (PLD/FT).
Por otro lado, la SOFOM E.R. mantiene vínculos patrimoniales con instituciones de crédito o emite valores de deuda en el mercado bursátil. Estas entidades enfrentan una supervisión integral por parte de la CNBV y requisitos de capitalización más estrictos. Mientras la versión no regulada ofrece una agilidad operativa superior para nuevas empresas financieras, la regulada proyecta un nivel de institucionalidad que facilita la atracción de fondos institucionales y líneas de crédito internacionales de mayor escala.
Marco legal vigente en 2026 para entidades financieras
La operación de estas sociedades se rige primordialmente por la Ley General de Organizaciones y Actividades Auxiliares del Crédito. Es vital considerar que, a partir de enero de 2026, la reforma fiscal ha endurecido las sanciones relacionadas con la emisión de comprobantes fiscales, lo que exige un control administrativo riguroso. Este marco legal se entrelaza con las disposiciones aplicables a otras estructuras corporativas, como las sociedades y asociaciones civiles en México, especialmente cuando se busca integrar fines de impacto social o esquemas de financiamiento específicos en el modelo de negocio.
La normativa actual también demanda la implementación de un Enfoque Basado en Riesgo, según las reglas publicadas por la SHCP en agosto de 2026. Este requerimiento obliga a las entidades a documentar y evaluar los riesgos de sus operaciones de manera metódica. Comprender estas obligaciones es el pilar para asegurar que su entidad no solo nazca legalmente, sino que permanezca operativa y libre de contingencias regulatorias en el largo plazo. Al evaluar cómo crear una sofom en méxico, la actualización técnica constante sobre estas leyes es su mejor defensa contra sanciones administrativas.
Requisitos y pasos para constituir una SOFOM legalmente
El proceso técnico sobre cómo crear una sofom en méxico inicia con una definición rigurosa de sus estatutos sociales. A diferencia de una sociedad mercantil convencional, el objeto social de estas entidades debe contemplar de manera expresa y preponderante la realización de operaciones de crédito, arrendamiento financiero o factoraje financiero. Según lo estipulado en la Ley General de Organizaciones y Actividades Auxiliares del Crédito, la omisión de estas cláusulas específicas invalida la posibilidad de registro ante las autoridades supervisoras.
Una vez definido el objeto, el primer paso administrativo consiste en obtener el permiso de uso de denominación ante la Secretaría de Economía. Con este documento, se procede a la formalización ante un Notario o Corredor Público. Es fundamental que el acta constitutiva incluya la leyenda Sociedad Financiera de Objeto Múltiple o su abreviatura SOFOM, seguida de las siglas E.N.R. o E.R. tras la inscripción en el Registro Público de Comercio (RPC). Este rigor terminológico es indispensable para la transparencia ante el sistema financiero mexicano.
El registro ante el SIPRES de la CONDUSEF
Tras la inscripción en el RPC, la entidad dispone de un plazo de diez días hábiles para solicitar su registro en el Sistema de Registro de Prestadores de Servicios Financieros (SIPRES). En 2026, la validación de documentos se realiza de forma digital, exigiendo la carga de testimonios notariales y datos generales de los accionistas. El error más recurrente que retrasa este proceso es la discrepancia entre el objeto social registrado y los manuales de operación presentados. Obtener la opinión favorable de la CONDUSEF es el hito que marca el inicio formal de las actividades de la sociedad.
Estructura corporativa y gobierno interno
La institucionalización de la SOFOM requiere una estructura de gobierno sólida. Esto implica el nombramiento de un Consejo de Administración y, obligatoriamente, de un Oficial de Cumplimiento certificado por la CNBV. La entidad debe diseñar manuales de políticas y procedimientos de crédito que definan claramente los criterios de otorgamiento y cobranza. Contar con un acompañamiento experto facilita la transición de los estatutos a la operación real; por ello, la consultoría especializada en constitución de SOFOMES resulta una inversión estratégica para evitar rechazos administrativos.
Para las entidades que buscan diferenciarse mediante el financiamiento a causas de desarrollo, la integración de una metodología para elaboración de proyectos sociales profesionaliza la medición del impacto crediticio. Esta estructura no solo cumple con la normativa, sino que fortalece la confianza de los fondeadores al demostrar un control interno metódico y una visión de negocio clara. La organización predecible de estos procesos internos asegura una operación libre de contingencias legales desde el primer crédito colocado.
El Plan de Negocios: El pilar estratégico de su entidad
La constitución legal es solo el primer paso. La viabilidad a largo plazo de una entidad financiera depende de una planeación estratégica que trascienda el cumplimiento administrativo. Cuando se analiza cómo crear una sofom en méxico, el plan de negocios debe estructurarse como una hoja de ruta técnica que detalle la segmentación de clientes y los nichos de crédito desatendidos por la banca tradicional. Un análisis de mercado profundo permite identificar oportunidades en sectores como el agroindustrial, el microcrédito o el financiamiento a PyMEs, donde la agilidad de una SOFOM representa una ventaja competitiva real.
El diseño de los productos financieros es otro componente crítico. La entidad debe definir con precisión si operará mediante crédito simple, crédito revolvente o factoraje financiero. Cada producto requiere un contrato de adhesión específico y una metodología de evaluación de riesgos propia. Los Requisitos legales para una SOFOM marcan el límite de lo permitido; sin embargo, es el modelo de negocio el que determina la rentabilidad mediante proyecciones financieras a cinco años que incluyan flujos de efectivo realistas y tasas de retorno atractivas para los socios fundadores.
Estructuración de costos operativos y de fondeo
Determinar la tasa de interés requiere un cálculo metódico del margen de intermediación. Este debe cubrir no solo el costo del capital, sino también los gastos de cumplimiento normativo que, en 2026, incluyen el costo del dictamen técnico ante la CNBV por $34,229.00 MXN. Adicionalmente, el presupuesto operativo debe considerar la inversión en tecnología para la automatización de reportes de PLD/FT. Para fortalecer el capital inicial, es posible integrar estrategias de procuración de fondos profesionales que diversifiquen las fuentes de financiamiento desde la etapa de preventa del proyecto.
Presentación para inversionistas y socios estratégicos
Atraer capital institucional exige una presentación de solidez técnica incuestionable. En este sentido, la capacitación avanzada a través de Financial Modelling University permite a los directivos desarrollar proyecciones precisas que den certidumbre a los fondos de inversión. Los inversionistas en el mercado mexicano actual priorizan indicadores clave de desempeño (KPIs) como el Índice de Morosidad (IMOR), el costo de adquisición de clientes y la eficiencia operativa. Un plan de negocios validado por consultores especializados actúa como un sello de confianza, demostrando que la entidad tiene una estructura de gobierno corporativo capaz de gestionar el riesgo de manera profesional. Al definir cómo crear una sofom en méxico, la validación externa del modelo asegura que la visión del emprendedor financiero sea compatible con las exigencias de rentabilidad y seguridad que busca el capital privado.
El blindaje normativo de una entidad financiera en 2026 depende directamente de su capacidad para detectar y prevenir operaciones con recursos de procedencia ilícita. Al planificar cómo crear una sofom en méxico, es obligatorio designar a un Oficial de Cumplimiento que posea la certificación vigente emitida por la CNBV. Este profesional es el encargado de supervisar que la sociedad opere bajo un Manual de Prevención de Lavado de Dinero y Financiamiento al Terrorismo (PLD/FT) estrictamente alineado con las disposiciones de carácter general publicadas por la SHCP. La carencia de este perfil certificado, cuyo trámite de certificación tiene un costo de $17,965.00 MXN, invalida la operatividad legal de la institución.
La implementación de sistemas automatizados ya no es una opción, sino un requisito técnico para la permanencia en el SIPRES. Estas herramientas deben permitir el reporte eficiente de operaciones inusuales, relevantes e internas preocupantes de forma automatizada. En el entorno digital actual, las políticas KYC (Know Your Customer) deben integrar procesos de identificación no presencial que garanticen la autenticidad de los usuarios sin comprometer la agilidad del servicio. La seguridad tecnológica se convierte así en el brazo operativo del cumplimiento legal, asegurando que cada transacción sea rastreable y segura.
Obligaciones ante la CNBV en 2026
Las entidades deben cumplir con un calendario riguroso de reportes trimestrales y anuales ante la Comisión Nacional Bancaria y de Valores. Bajo el Enfoque Basado en Riesgo implementado en agosto de 2026, las SOFOMES tienen la obligación de documentar sus evaluaciones de riesgo de manera periódica y metódica. La omisión en la presentación de estos informes o la falta de un dictamen técnico vigente puede derivar en multas millonarias o la revocación inmediata del registro ante la CONDUSEF. Además, la auditoría externa anual es un requisito indispensable para validar la eficacia de los controles internos establecidos y detectar áreas de vulnerabilidad antes de una inspección oficial.
Transformación digital y Onboarding financiero
El onboarding digital permite que la colocación de créditos sea escalable mediante el uso de firmas electrónicas y contratos digitales con plena validez jurídica. La protección de datos personales y la ciberseguridad son pilares que sostienen la confianza del usuario final y evitan contingencias legales por robo de identidad. Para las entidades que buscan un crecimiento acelerado, la integración de marketing digital para causas sociales profesionaliza la presencia de la marca y facilita la captación de clientes en línea bajo estándares técnicos elevados. Si desea asegurar que su estructura cumpla con cada requerimiento de ley, nuestra consultoría técnica en cumplimiento para SOFOMES le proporciona el acompañamiento necesario para una operación segura y sin riesgos de sanciones.
Asesoría especializada para la constitución de su SOFOM
Delegar el proceso técnico sobre cómo crear una sofom en méxico a especialistas es una decisión estratégica que minimiza el riesgo de rechazo administrativo. La complejidad de los trámites ante la Comisión Nacional Bancaria y de Valores (CNBV) y la CONDUSEF exige una precisión que difícilmente se logra sin experiencia previa en el sector. Una asesoría integral actúa como un puente entre su visión empresarial y la operatividad legal, asegurando que cada cláusula de los estatutos y cada política del manual de PLD/FT cumpla con los estándares de supervisión vigentes en 2026.
El acompañamiento profesional de CECANI abarca desde la conceptualización de la idea hasta la colocación del primer crédito. Esta sinergia es posible gracias a la integración de disciplinas legales, financieras y digitales en un solo ecosistema de servicios. Mientras el equipo legal formaliza la sociedad, los consultores financieros validan la viabilidad del modelo y los especialistas digitales preparan la infraestructura para el onboarding de clientes. Esta visión de 360 grados asegura que la entidad no sea solo una carpeta de documentos, sino un negocio financiero escalable y tecnológicamente robusto.
Servicios de consultoría estratégica de CECANI
Nuestra oferta de valor se centra en la profesionalización técnica de su proyecto. Ofrecemos la elaboración de planes de negocio personalizados que incluyen proyecciones financieras a cinco años, fundamentales para atraer capital institucional. Además, brindamos asesoría en la constitución legal y redacción de estatutos especializados, evitando las omisiones comunes que invalidan el registro en el SIPRES. La capacitación para directivos y personal operativo completa este esquema, asegurando que el Oficial de Cumplimiento y el Consejo de Administración comprendan sus responsabilidades bajo el Enfoque Basado en Riesgo.
Próximos pasos para iniciar su proyecto financiero
El camino hacia la operatividad comienza con un diagnóstico inicial de su capacidad operativa y financiera. Este análisis permite trazar un calendario estimado de constitución y registro, el cual suele oscilar entre seis y ocho meses de acuerdo con los tiempos promedio de respuesta de las autoridades. Es vital contar con bibliografía técnica actualizada para fundamentar cada decisión estratégica. Si su entidad tiene un enfoque de impacto social, le invitamos a consultar el Libro Donatarias Autorizadas 2026, un recurso indispensable para comprender la convergencia entre el sector financiero y la gestión social en México.
Hacia la consolidación de su entidad financiera en 2026
Establecer una Sociedad Financiera de Objeto Múltiple requiere una precisión técnica que equilibre el cumplimiento normativo riguroso con una estrategia de mercado rentable. El éxito operativo de su institución no depende únicamente de la obtención del registro ante el SIPRES; se fundamenta en la solidez de su gobierno corporativo y en la implementación de sistemas de prevención de lavado de dinero alineados con las normativas vigentes. Entender cómo crear una sofom en méxico implica visualizar la entidad como un ecosistema profesional donde la legalidad y la tecnología financiera convergen para generar certidumbre ante los inversionistas y fondeadores.
Con más de 15 años de experiencia en consultoría legal y administrativa, en CECANI nos especializamos en el desarrollo de modelos de negocio de alto impacto. Nuestra actualización normativa constante al 2026 asegura que su proyecto financiero cumpla con los estándares técnicos más estrictos del mercado nacional. Si busca transformar su visión en una realidad operativa con el respaldo de expertos, solicite una consultoría especializada para crear su SOFOM hoy mismo. Estamos comprometidos con la profesionalización y el acompañamiento metódico de su proyecto financiero.
Preguntas frecuentes sobre la constitución de SOFOMES
¿Cuál es el capital mínimo necesario para crear una SOFOM en México en 2026?
No existe un requisito de capital mínimo obligatorio para la constitución de una Sociedad Financiera de Objeto Múltiple, Entidad No Regulada (SOFOM E.N.R.) en 2026. Esta flexibilidad permite que los emprendedores financieros inicien operaciones basándose en su capacidad de fondeo propia o deuda privada. Sin embargo, si la entidad busca ser Regulada (E.R.) por estar vinculada patrimonialmente a una institución de crédito, deberá cumplir con los capitales mínimos específicos exigidos por la CNBV para dicho sector.
¿Cuánto tiempo tarda el proceso completo de registro ante la CONDUSEF?
El tiempo estimado para completar el proceso integral, desde la constitución legal hasta la obtención del registro definitivo en el SIPRES, oscila entre 6 y 8 meses. Este periodo incluye la obtención del dictamen técnico ante la CNBV, la formalización notarial de los estatutos y la validación documental por parte de las autoridades. Es fundamental realizar cada trámite con precisión técnica para evitar prevenciones o rechazos administrativos que podrían extender estos plazos de manera significativa.
¿Es obligatorio que una SOFOM sea dictaminada por la CNBV?
Sí, obtener el dictamen técnico en materia de Prevención de Lavado de Dinero y Financiamiento al Terrorismo (PLD/FT) es un requisito obligatorio para todas las SOFOMES. En 2026, el costo de este trámite ante la CNBV es de $34,229.00 MXN para la emisión o renovación. Este documento tiene una vigencia de tres años y la solicitud de renovación debe presentarse con 150 días naturales de anticipación para garantizar la continuidad operativa y legal de la sociedad financiera.
¿Qué diferencia hay entre una SOFOM y una Sociedad Financiera Popular (SOFIPO)?
La diferencia principal radica en la captación de recursos del público. Mientras que la SOFOM se limita a otorgar crédito, arrendamiento y factoraje con recursos propios o de fondeadores institucionales, la SOFIPO está autorizada para recibir depósitos de ahorro de sus clientes. Al evaluar cómo crear una sofom en méxico, considere que este modelo ofrece una mayor agilidad operativa al no estar sujeto a las regulaciones estrictas de captación bancaria y protección al ahorro que rigen a las SOFIPOs.
¿Puede una SOFOM captar recursos del público en general?
No, las SOFOMES tienen prohibido por ley captar recursos del público en general en forma de depósitos, ahorros o inversiones directas. Su financiamiento debe provenir exclusivamente de capital social propio, préstamos bancarios, emisión de valores en el mercado bursátil o líneas de crédito de instituciones financieras nacionales o extranjeras. Esta restricción define su naturaleza de entidad de crédito y factoraje, diferenciándola claramente de los bancos comerciales o las sociedades cooperativas de ahorro y préstamo.
¿Cuáles son las obligaciones principales en materia de Prevención de Lavado de Dinero?
Las obligaciones incluyen la implementación de un Enfoque Basado en Riesgo, la designación de un Oficial de Cumplimiento certificado y la elaboración de un manual de políticas de identificación del cliente (KYC). Bajo las nuevas reglas publicadas por la SHCP en agosto de 2026, las entidades deben documentar rigurosamente sus evaluaciones de riesgo. Además, es obligatorio reportar operaciones inusuales y relevantes a través de los sistemas automatizados de reporte exigidos por la Comisión Nacional Bancaria y de Valores.
¿Qué requisitos debe cumplir el Oficial de Cumplimiento de una SOFOM?
El Oficial de Cumplimiento debe contar obligatoriamente con la certificación vigente otorgada por la CNBV, cuyo costo de evaluación en 2026 es de $17,965.00 MXN. Además de la certificación técnica, el perfil debe demostrar honorabilidad y una trayectoria profesional comprobable en el sector financiero. Este funcionario actúa como el enlace directo con las autoridades supervisoras y es el responsable legal de asegurar que los controles internos de la SOFOM prevengan eficazmente cualquier actividad de procedencia ilícita.
¿Cómo influye el plan de negocios en la obtención del registro SIPRES?
El plan de negocios es fundamental para demostrar la viabilidad operativa y la seriedad institucional de la entidad ante la CONDUSEF. Aunque el registro SIPRES es un trámite administrativo, la autoridad valida que la estructura de la sociedad sea congruente con su objeto social y capacidad financiera. Un plan de negocios bien estructurado facilita la obtención de fondeo externo y asegura que el proceso sobre cómo crear una sofom en méxico culmine en una empresa financiera sostenible, profesional y escalable.