
La vigencia en el padrón de instituciones autorizadas no es un estado permanente, sino un proceso de cumplimiento técnico continuo que exige una vigilancia administrativa rigurosa. Para las organizaciones de la sociedad civil, aparecer en el listado de donatarias autorizadas méxico 2026 no es solo un logro inicial, sino el resultado de alinearse con las nuevas disposiciones de la Resolución Miscelánea Fiscal publicada el 28 de diciembre de 2025. Ustedes saben que un error en la actualización del RFC o una inconsistencia en la descripción de sus actividades puede derivar en la revocación inmediata de su estatus legal y fiscal.
Es comprensible que la complejidad de los trámites ante el SAT genere incertidumbre, especialmente con el reemplazo de la ficha 15/ISR por la nueva forma 19/ISR en este ciclo. En este artículo, aprenderán a consultar el directorio oficial del Anexo 14, cumplir con los requisitos actualizados de activos y liquidación, y proteger la vigencia de su organización durante todo el ejercicio. Analizaremos paso a paso cómo profesionalizar su administración para emitir recibos deducibles sin riesgos legales, asegurando que su causa cuente con el respaldo normativo necesario para operar con transparencia y seguridad jurídica.
Puntos Clave
- Identifique el procedimiento técnico para verificar su estatus legal en el Anexo 14 mediante el portal del SAT y el Diario Oficial de la Federación.
- Conozca las modificaciones obligatorias a los estatutos sociales según la LISR para asegurar la permanencia de las donatarias autorizadas méxico 2026.
- Descubra los riesgos críticos de revocación vinculados a la omisión de declaraciones de transparencia y la desactualización de datos en el RFC.
- Establezca un calendario fiscal anual que facilite el cumplimiento metódico de los informes y las nuevas fichas de trámite requeridas por la autoridad.
- Evalúe la importancia de la capacitación técnica y el uso de bibliografía especializada para profesionalizar la gestión administrativa de su organización.
¿Qué es el Anexo 14 y cómo consultar el Directorio de Donatarias Autorizadas 2026?
El Anexo 14 representa el instrumento jurídico definitivo donde el Servicio de Administración Tributaria (SAT) compila el listado de las organizaciones civiles y fideicomisos que cuentan con el permiso vigente para recibir donativos deducibles. Dentro de la Resolución Miscelánea Fiscal (RMF) para el ejercicio 2026, este documento funciona como el único validador oficial ante terceros. Las organizaciones sin fines de lucro que deseen operar bajo el marco de la ley deben asegurarse de que su denominación aparezca correctamente en este listado, el cual fue ratificado tras la publicación de la RMF en el Diario Oficial de la Federación el 28 de diciembre de 2025.
La relevancia del Anexo 14 radica en su carácter legal. Mientras que el minisitio del SAT ofrece una herramienta de consulta rápida y dinámica, la publicación en el DOF es la que otorga certidumbre jurídica frente a auditorías o revisiones fiscales. Para las donatarias autorizadas méxico 2026, figurar en este anexo es la llave que permite a sus benefactores aplicar las deducciones correspondientes en sus propias declaraciones, consolidando así la transparencia y la confianza institucional.
Guía para buscar a su organización en el listado del SAT
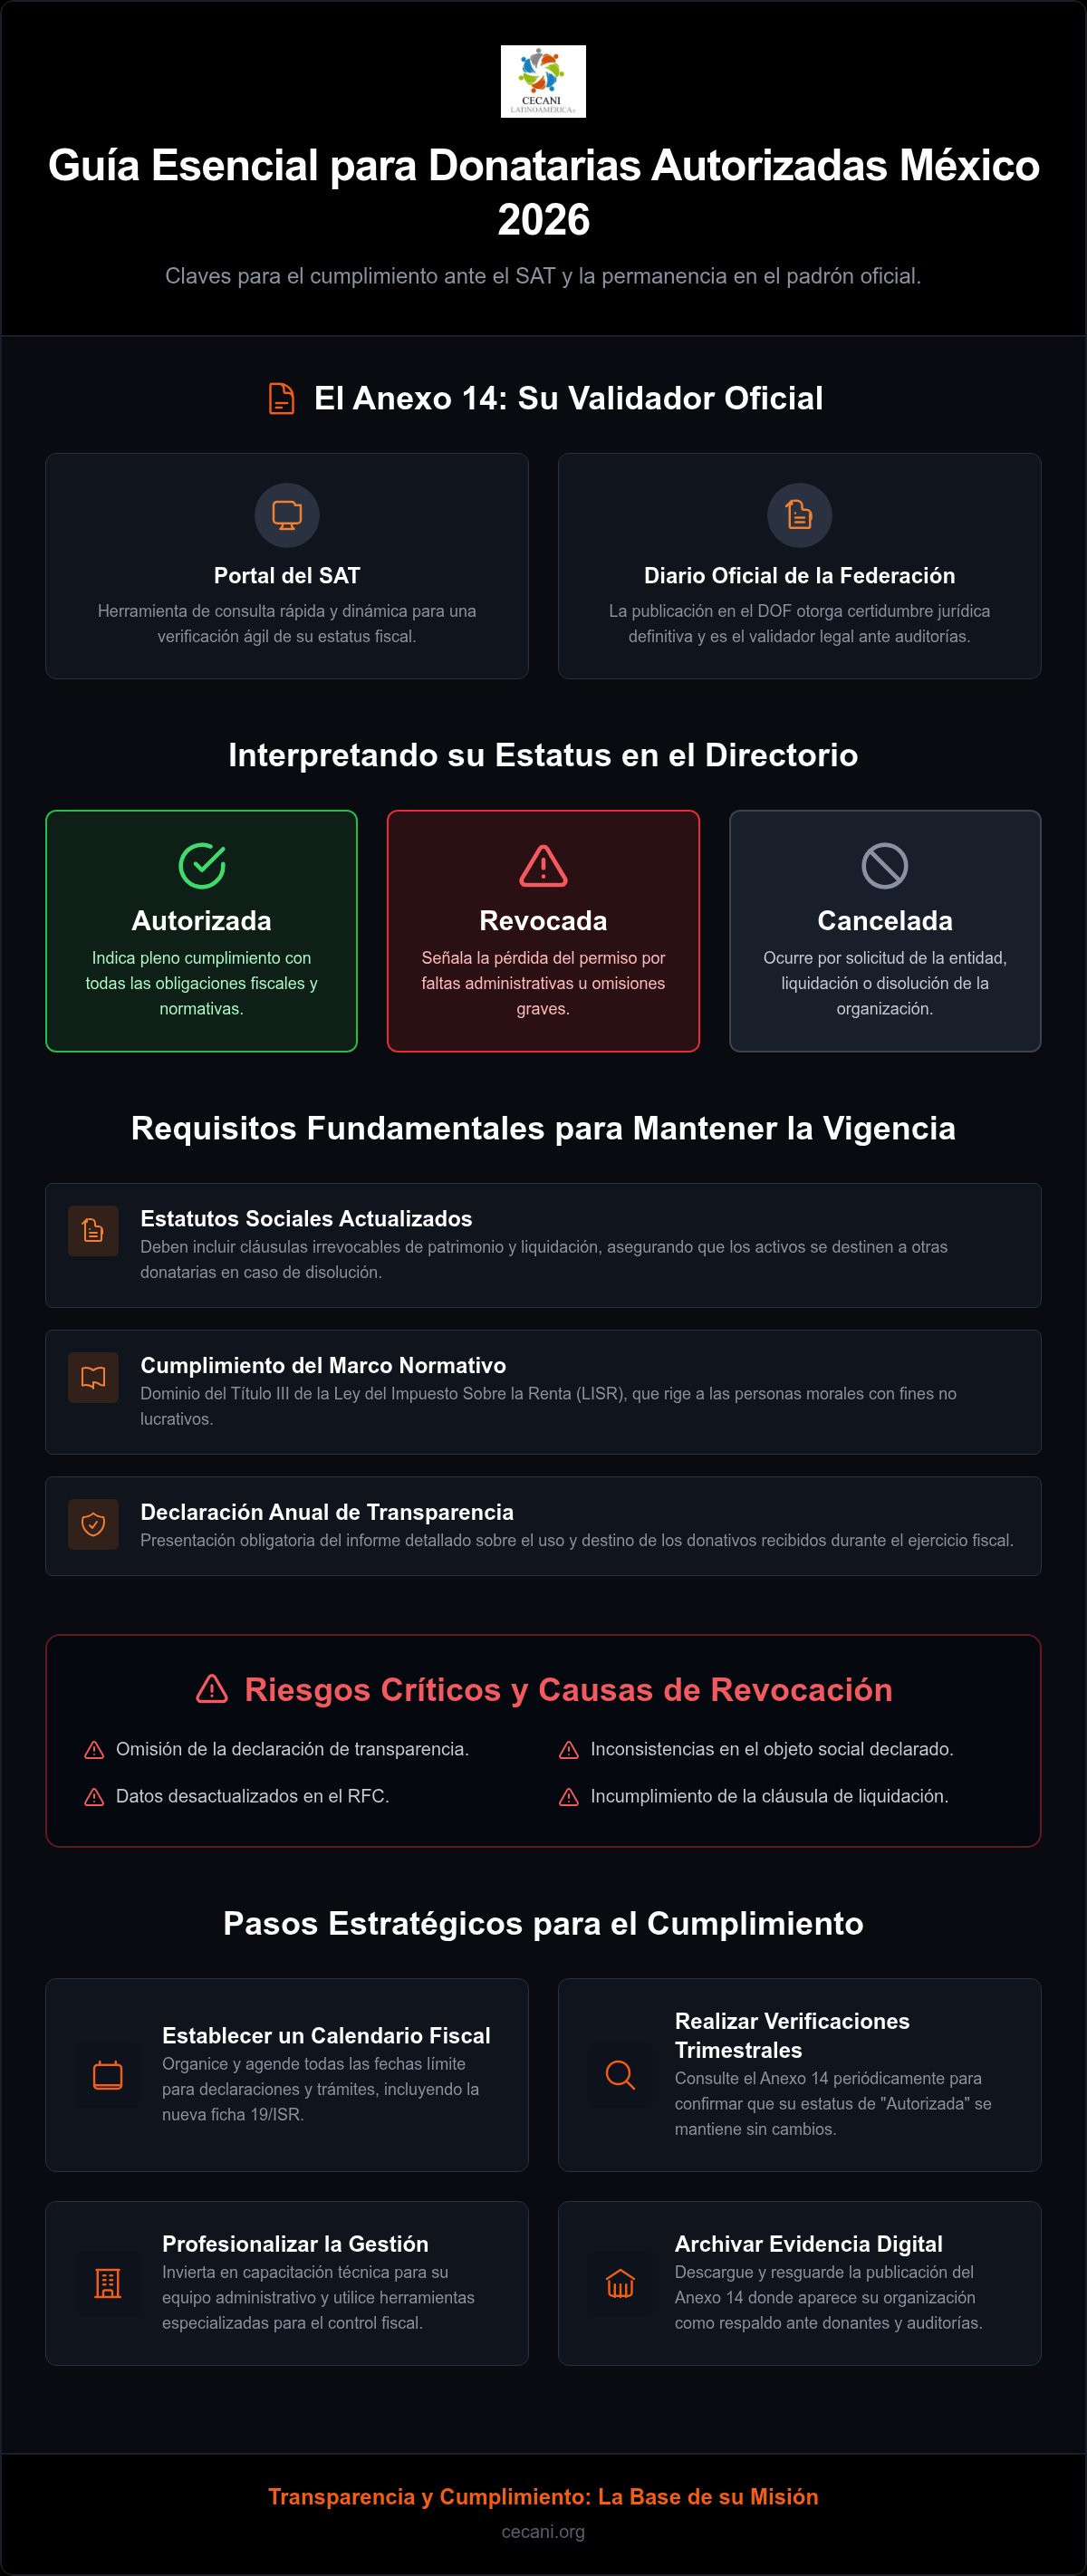
Para realizar una consulta efectiva, es fundamental contar con el Registro Federal de Contribuyentes (RFC) exacto o la razón social completa de la asociación. En el portal oficial, los usuarios pueden filtrar la búsqueda para obtener resultados precisos. Es vital interpretar correctamente los tres estatus principales: "Autorizada", que indica pleno cumplimiento; "Revocada", que señala la pérdida del permiso por faltas administrativas; y "Cancelada", que ocurre generalmente por solicitud de la propia entidad o liquidación. El directorio recibe actualizaciones periódicas a través de resoluciones modificatorias. Realicen una revisión trimestral para confirmar que no existan cambios inesperados en su situación fiscal.
Estructura del directorio oficial 2026
El listado está organizado metódicamente por el tipo de actividad autorizada, clasificando a las instituciones en categorías como asistenciales, educativas, culturales, científicas o ecológicas. Al localizar su registro, verifiquen que el RFC y la denominación coincidan exactamente con sus documentos actuales. Cualquier discrepancia en estos datos podría invalidar los comprobantes fiscales que emitan. Es una práctica administrativa sana descargar la sección del Anexo 14 donde aparece su organización y resguardarla digitalmente. Este archivo sirve como un respaldo técnico inmediato que pueden presentar ante donantes corporativos o fundaciones internacionales que soliciten evidencia de su vigencia fiscal antes de realizar una aportación.
Requisitos y Marco Normativo para Donatarias Autorizadas en 2026
Operar bajo el esquema de donatarias autorizadas méxico 2026 exige un dominio profundo de la Ley del Impuesto Sobre la Renta, específicamente de su Título III. Este marco legal establece que las personas morales con fines no lucrativos deben estructurar su funcionamiento para garantizar que el beneficio social prevalezca sobre cualquier interés privado. La base de esta autorización reside en el Artículo 82, el cual obliga a las organizaciones a incluir en sus estatutos sociales cláusulas irrevocables de patrimonio y liquidación. Estas disposiciones aseguran que, en caso de disolución, los activos se destinen a otras entidades autorizadas para recibir donativos deducibles, impidiendo el reparto de remanentes entre los asociados.
La obtención de la Clave Única de Inscripción (CLUNI) representa otro pilar fundamental en la acreditación de actividades. Aunque es emitida por dependencias federales y no directamente por el SAT, funciona como un validador de que la organización realiza actividades de fomento social. Para mantener la transparencia, las instituciones deben presentar anualmente su declaración informativa, detallando el uso y destino de cada peso recibido. El incumplimiento en la entrega de estos informes no solo conlleva multas pecuniarias, sino que pone en riesgo inminente la permanencia en el Anexo 14.
Actualizaciones legales clave para el ejercicio 2026
La Resolución Miscelánea Fiscal para 2026 introduce criterios más estrictos respecto a los gastos de administración, los cuales no deben exceder el 5% de los ingresos totales por donativos. Asimismo, se han endurecido las reglas para la obtención de ingresos por actividades distintas al objeto social autorizado. Si estos ingresos superan el 10% del total percibido, la organización deberá pagar el impuesto correspondiente por el excedente. Otro cambio relevante es la obligatoriedad de mantener el RFC actualizado con datos precisos sobre socios, representantes legales y domicilio fiscal, ya que cualquier discrepancia es ahora causal directa de revocación.
Diferencias entre Asociaciones Civiles y Donatarias Autorizadas
Es un error común asumir que la constitución legal de una Asociación Civil otorga automáticamente el derecho a emitir recibos deducibles. Una AC es el vehículo jurídico, mientras que el estatus de donataria es una concesión fiscal específica otorgada por el SAT tras un proceso de validación técnica. La transición requiere que los estatutos se alineen con los modelos de redacción aprobados por la autoridad tributaria. Para profundizar en estas distinciones, pueden consultar nuestra guía sobre sociedades y asociaciones civiles en el contexto actual.
Dada la complejidad técnica de estos procesos, contar con herramientas de consulta confiables es vital. Para asegurar que su organización cumpla con cada detalle normativo, les recomendamos revisar nuestro Libro digital: Donatarias Autorizadas en México 2026, diseñado para guiar a los directivos en la profesionalización de su gestión administrativa.
Causas de Revocación y Riesgos de Incumplimiento ante el SAT
La pérdida de la autorización para recibir donativos deducibles representa uno de los riesgos operativos más críticos para cualquier organización civil. Durante el ejercicio fiscal actual, el SAT ha intensificado la vigilancia sobre las donatarias autorizadas méxico 2026, centrando su escrutinio en la transparencia del flujo de efectivo. La causa más recurrente de revocación sigue siendo la omisión en la presentación de la declaración informativa de transparencia. Este informe no es una sugerencia; es una obligación legal que, de no cumplirse en tiempo y forma, invalida automáticamente la permanencia en el Anexo 14.
Otro factor determinante es el desvío de recursos hacia actividades ajenas al objeto social autorizado. Si una institución destina fondos a proyectos que no están explícitamente validados en su oficio de autorización, incurre en una falta grave. Asimismo, el marco normativo establece un límite estricto para los gastos administrativos, los cuales no deben superar el 5% de los ingresos totales percibidos por donativos. El incumplimiento de este tope fiscal no solo genera créditos fiscales, sino que desencadena procesos de auditoría profunda que suelen concluir en la revocación definitiva.
Las consecuencias de perder este estatus son irreversibles en términos patrimoniales. Al revocarse la autorización, la entidad está obligada a transmitir la totalidad de su patrimonio a otra donataria autorizada en un plazo máximo de seis meses. Esta medida busca evitar que los activos obtenidos mediante el beneficio fiscal se utilicen para fines lucrativos o privados una vez perdida la licencia tributaria. Es una disposición que protege el fin social por encima de la estructura administrativa de la asociación.
Errores comunes en la emisión de CFDI de donativos
La implementación de la facturación electrónica 4.0 ha introducido nuevos desafíos técnicos que no pueden ignorarse. Un error frecuente es el uso incorrecto de las claves de producto y servicio, las cuales deben alinearse con la naturaleza del donativo recibido. Además, las organizaciones deben cumplir estrictamente con la Ley Antilavado, identificando plenamente a los donantes cuando los montos superan los umbrales establecidos por la normativa vigente. No integrar correctamente los complementos de donatarias en el CFDI puede invalidar la deducibilidad para el benefactor, dañando la reputación institucional de forma permanente.
Cómo actuar ante una notificación de revocación
Si su organización recibe una notificación de revocación a través del Buzón Tributario, el tiempo es el factor más relevante para su supervivencia. Generalmente, se cuenta con un plazo de 30 días hábiles para interponer un recurso de revocación o, en su defecto, un juicio de nulidad. En estos escenarios, la improvisación es peligrosa. Se requiere una defensa técnica especializada que analice las causas de fondo y proponga soluciones jurídicas sólidas. Para prevenir estos casos, es recomendable realizar auditorías internas de cumplimiento fiscal de manera trimestral. Si su entidad ya enfrenta un proceso administrativo, nuestra consultoría especializada en procesos de revocación puede proporcionarle el acompañamiento técnico necesario para gestionar su situación ante la autoridad.
Pasos Estratégicos para Mantener la Vigencia en el Padrón de Donatarias
La permanencia en el listado oficial de donatarias autorizadas méxico 2026 no depende de la buena voluntad, sino de una estructura administrativa metódica. Para evitar las causales de revocación analizadas anteriormente, es imperativo transitar hacia una gestión profesionalizada. Esto implica el establecimiento de un calendario fiscal anual que anticipe los requerimientos del SAT, permitiendo que la organización se enfoque en su impacto social sin el riesgo de perder su capacidad de emitir recibos deducibles. La vigilancia constante y la actualización documental son los pilares que garantizan la certidumbre jurídica frente a la autoridad tributaria.
Un aspecto crítico es el monitoreo semanal del buzón tributario. Las notificaciones de la autoridad suelen tener plazos de respuesta muy breves; ignorar un requerimiento técnico por falta de revisión puede derivar en la cancelación inmediata del permiso. Además, la organización debe mantener expedientes de actividades actualizados, incluyendo evidencias fotográficas, listas de beneficiarios y reportes de ejecución. Estos documentos sirven como el soporte técnico necesario para acreditar que los donativos se aplican estrictamente al objeto social autorizado por el SAT, protegiendo a la entidad ante posibles auditorías de campo.
Calendario de obligaciones 2026 para OSC
El cumplimiento regulatorio se rige por fechas inamovibles que deben estar integradas en la planeación institucional. En febrero, se debe presentar la declaración anual de personas morales con fines no lucrativos. Posteriormente, durante los meses de mayo y junio, es obligatorio entregar el informe de transparencia y uso de donativos. No olviden que cualquier modificación en el acta constitutiva, cambio de domicilio fiscal o renovación del patronato debe notificarse mediante los avisos correspondientes dentro de los plazos establecidos por la Resolución Miscelánea Fiscal vigente, asegurando que la información en el RFC siempre sea coincidente con la realidad operativa.
Mejores prácticas en la procuración de fondos
La sostenibilidad financiera requiere una diversificación estratégica de las fuentes de ingresos. No limiten su captación a donantes nacionales; exploren convocatorias internacionales y alianzas con fundaciones extranjeras que valoren la transparencia proactiva. Mostrar públicamente el uso de los recursos no es solo una obligación legal, sino una herramienta de marketing social que genera confianza y atrae nuevos aliados. Los invitamos a fortalecer su impacto revisando nuestras estrategias de procuración de fondos diseñadas para el contexto de 2026.
Si su organización busca asegurar el cumplimiento de cada uno de estos pasos sin margen de error, la formación técnica es indispensable. Pueden profesionalizar a su equipo administrativo adquiriendo nuestro Libro digital: Donatarias Autorizadas en México 2026, el cual incluye guías detalladas para la gestión de informes y trámites ante el SAT.
Profesionalización y Recursos Especializados para Organizaciones de la Sociedad Civil
La gestión de una organización de la sociedad civil en México ha dejado de ser una labor basada únicamente en la voluntad social para convertirse en una disciplina técnica de alta especialización. Para asegurar la vigencia como donatarias autorizadas méxico 2026, los directivos deben implementar procesos de mejora continua respaldados por bibliografía actualizada y asesoría experta. La desinformación técnica es el principal adversario de la sostenibilidad institucional. Contar con recursos que desglosen la normativa vigente permite a las asociaciones anticiparse a los cambios fiscales y evitar errores administrativos que deriven en sanciones onerosas.
La consultoría externa desempeña un papel fundamental en la estructuración de proyectos sociales de alto impacto. Al colaborar con especialistas, las organizaciones logran alinear sus objetivos operativos con los requisitos de transparencia que demanda el SAT. Asimismo, la formación académica mediante diplomados especializados permite que el personal administrativo domine herramientas de gestión del tercer sector, desde la procuración de fondos hasta la elaboración de informes de impacto. La adopción de soluciones digitales para la automatización de donativos y reportes también es esencial, ya que reduce la carga administrativa y garantiza que la información financiera sea precisa y auditable en todo momento.
El Libro Donatarias Autorizadas 2026: Su manual de cabecera
Para navegar con éxito las exigencias del próximo ejercicio, es indispensable contar con material de consulta que ofrezca una interpretación clara de la Resolución Miscelánea Fiscal. El Libro Donatarias Autorizadas 2026 ha sido diseñado como una herramienta técnica que incluye casos prácticos de cumplimiento y formatos sugeridos para la redacción de estatutos sociales. Este recurso permite a los representantes legales verificar que sus cláusulas de patrimonio y liquidación cumplan con los criterios de irrevocabilidad exigidos por la ley, facilitando la transición de una asociación civil convencional a una entidad con autorización plena para recibir donativos deducibles.
Consultoría y capacitación técnica con CECANI
En CECANI, nos enfocamos en fortalecer las capacidades de las organizaciones mediante programas educativos de rigor académico. Ofrecemos diplomados especializados en la elaboración de proyectos sociales y técnicas avanzadas de procuración de fondos, asegurando que su equipo cuente con las competencias necesarias para diversificar sus ingresos. Nuestra asesoría estratégica abarca desde la constitución legal hasta la profesionalización de procesos internos, incluyendo el diseño de campañas de marketing digital para atraer donantes comprometidos. Al invertir en capacitación, su organización no solo protege su estatus ante las donatarias autorizadas méxico 2026, sino que consolida su posición como un referente de transparencia y eficacia en el sector social.
Hacia una Gestión Institucional de Excelencia en 2026
Para que las donatarias autorizadas méxico 2026 mantengan su impacto social, es fundamental transitar de la operación empírica a una administración técnica rigurosa. Hemos analizado que la vigencia en el Anexo 14 depende de la alineación exacta con la Resolución Miscelánea Fiscal y el cumplimiento puntual de las declaraciones de transparencia ante el SAT. La prevención de la revocación no es solo un trámite legal secundario, sino una salvaguarda esencial del patrimonio institucional y de la confianza que sus benefactores depositan en su causa social.
La profesionalización mediante bibliografía técnica líder en el sector y la asesoría por expertos en gestión civil son las herramientas definitivas para navegar los desafíos normativos actuales. Al contar con contenido actualizado a la normativa fiscal 2026, su organización minimiza riesgos y fortalece su capacidad de procuración de fondos nacionales e internacionales. Adquiera el Libro Digital: Donatarias Autorizadas en México 2026 y asegure el cumplimiento de su OSC. Con el respaldo técnico adecuado, su asociación podrá enfocarse plenamente en transformar su entorno con total seguridad jurídica y solvencia administrativa.
Preguntas Frecuentes sobre Donatarias Autorizadas
¿Cómo saber si mi asociación es donataria autorizada en 2026?
Ustedes pueden verificar el estatus de su organización consultando el Anexo 14 de la Resolución Miscelánea Fiscal para el ejercicio 2026, el cual se publica oficialmente en el Diario Oficial de la Federación. También es posible realizar una búsqueda directa en el portal oficial del SAT utilizando el RFC o la razón social completa. Es fundamental confirmar que el estatus aparezca como vigente para asegurar que los recibos emitidos sean válidos para sus donantes.
¿Qué pasa si mi organización no aparece en el Anexo 14 del SAT?
Si su entidad no figura en el listado oficial, carece de la facultad legal para emitir comprobantes fiscales deducibles de impuestos. Esta ausencia puede deberse a que la autorización fue revocada, cancelada o que el proceso de solicitud aún se encuentra en trámite. En este escenario, es imperativo revisar las notificaciones en el Buzón Tributario para identificar las causas técnicas del incumplimiento y buscar asesoría profesional para regularizar su situación administrativa de inmediato.
¿Cuáles son las nuevas obligaciones para las donatarias en 2026?
Las donatarias autorizadas méxico 2026 deben cumplir con requerimientos más estrictos, como mantener actualizada la información de sus socios y representantes legales en el RFC. Además, existe una mayor vigilancia sobre la comprobación de becas, exigiendo que los pagos se realicen exclusivamente mediante transferencia electrónica. También se requiere una descripción mucho más detallada y precisa de las actividades asistenciales realizadas para acreditar la veracidad del objeto social ante las autoridades correspondientes durante el ejercicio fiscal.
¿Puedo recibir donativos internacionales si soy donataria autorizada?
Sí, las organizaciones pueden recibir aportaciones del extranjero siempre que cuenten con la autorización específica contemplada en los convenios para evitar la doble tributación. Para ello, deben cumplir con los requisitos del Artículo 82-C de la Ley del Impuesto Sobre la Renta y las reglas de la Resolución Miscelánea Fiscal. Este estatus permite que los donantes residentes en países con tratados vigentes con México, como Estados Unidos, puedan aplicar las deducciones en sus respectivas jurisdicciones fiscales.
¿Qué porcentaje de mis ingresos puedo gastar en administración?
El marco normativo establece un límite máximo del 5% de los ingresos totales por donativos para cubrir gastos de administración. Este concepto incluye salarios del personal administrativo, arrendamientos de oficinas y servicios generales necesarios para la operación. Exceder este tope fiscal es una de las causas principales de auditoría y posible revocación por parte del SAT. Por ello, es vital llevar una contabilidad analítica que separe claramente los gastos operativos de los destinados al objeto social.
¿Cómo se tramita la renovación de la autorización para recibir donativos?
La renovación de la vigencia es un proceso automático que no requiere la presentación de una nueva solicitud anual, siempre y cuando la organización cumpla con todas sus obligaciones fiscales. Esto incluye la presentación oportuna de la declaración informativa de transparencia y mantener los datos de contacto y domicilio actualizados en el portal del SAT. El cumplimiento metódico de estas responsabilidades garantiza que su institución permanezca listada en el Anexo 14 sin interrupciones operativas ni riesgos legales.
¿Qué es la declaración de transparencia y cuándo se presenta?
Es un informe detallado sobre el origen, uso y destino de los donativos recibidos, así como de las actividades realizadas durante el ejercicio anterior. Esta obligación debe cumplirse anualmente durante los meses de mayo y junio a través del portal del SAT. La declaración de transparencia es pública y constituye un pilar fundamental para la rendición de cuentas, permitiendo que tanto la autoridad como la sociedad civil verifiquen que los recursos se empleen para fines no lucrativos.
¿Cuáles son las consecuencias de la revocación del registro de donataria?
La consecuencia más grave es la pérdida inmediata de la capacidad para emitir recibos deducibles, lo que suele detener la captación de fondos. Además, la organización queda obligada a transmitir la totalidad de su patrimonio acumulado a otra donataria autorizada en un plazo de seis meses. Este proceso es irreversible si no se interponen los recursos legales adecuados a tiempo, lo que subraya la importancia de contar con manuales técnicos y capacitación constante para prevenir errores administrativos fatales.