
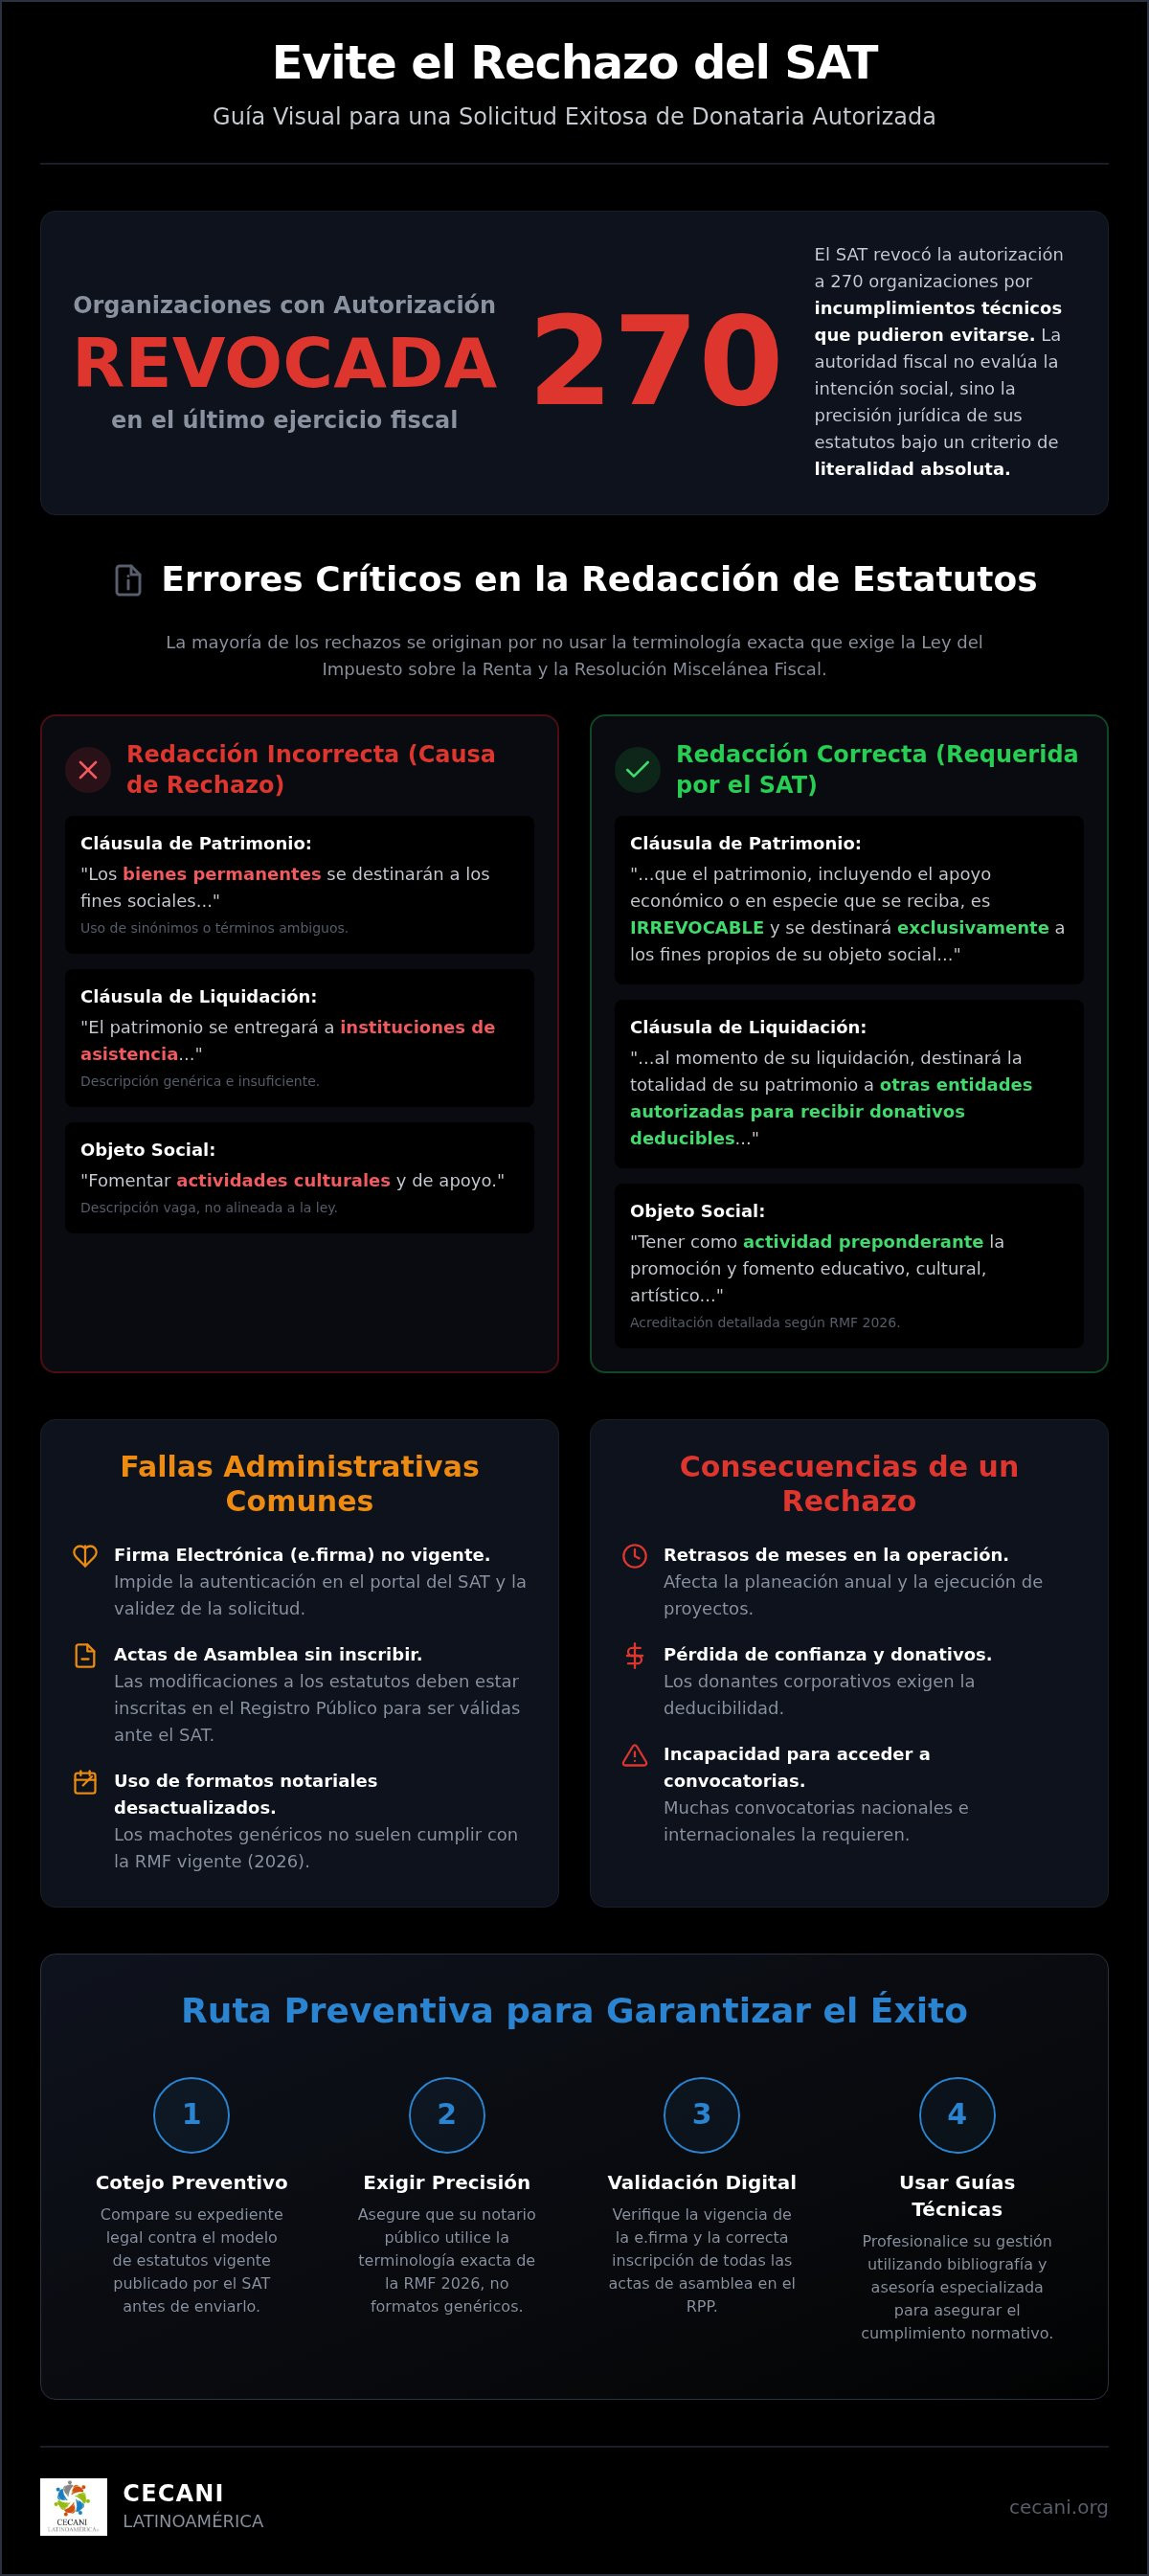
¿Sabían que durante el último ejercicio fiscal el SAT revocó la autorización a 270 organizaciones por incumplimientos técnicos que pudieron evitarse? Obtener el estatus para recibir donativos deducibles es un pilar crítico para la sostenibilidad de cualquier causa social, pero el camino está lleno de obstáculos administrativos. Es común que las organizaciones enfrenten los errores registro donataria autorizada sat más frecuentes, como la falta de rigor en las cláusulas de irrevocabilidad o la descripción insuficiente de sus actividades asistenciales bajo la estricta Resolución Miscelánea Fiscal 2026.
Entendemos la frustración que genera recibir un oficio de rechazo con lenguaje jurídico complejo, especialmente cuando el futuro de sus proyectos depende de esta certificación oficial. En esta guía, identificaremos y corregiremos los fallos legales y técnicos que impiden obtener su registro satisfactoriamente. Analizaremos desde la acreditación detallada de actividades hasta los nuevos controles para becas y transferencias electrónicas, proporcionando una ruta clara para profesionalizar su gestión y evitar que los trámites burocráticos detengan su impacto social.
Puntos Clave
- Entienda por qué la Resolución Miscelánea Fiscal 2026 exige un rigor terminológico superior al de años anteriores para validar el objeto social de su organización.
- Identifique los errores registro donataria autorizada sat más críticos en la redacción de cláusulas de patrimonio y liquidación que provocan rechazos técnicos inmediatos.
- Asegure la vigencia de la firma electrónica y la correcta inscripción de sus actas de asamblea ante el Registro Público para evitar inconsistencias administrativas en el portal.
- Aprenda a realizar un cotejo preventivo de su expediente legal frente al modelo vigente de estatutos para garantizar la elegibilidad antes del envío de la solicitud.
- Descubra cómo el uso de guías técnicas especializadas facilita el cumplimiento normativo y protege la capacidad de su asociación para recibir donativos deducibles.
¿Por qué el SAT rechaza las solicitudes de Donataria Autorizada?
Para cualquier organización no gubernamental en México, alcanzar el estatus de Donataria Autorizada representa la diferencia entre la subsistencia y el crecimiento operativo. Sin embargo, en el entorno fiscal de 2026, el Servicio de Administración Tributaria (SAT) ha endurecido sus mecanismos de revisión. Muchos representantes legales asumen erróneamente que poseer un acta constitutiva debidamente inscrita en el Registro Público de la Propiedad es suficiente para obtener el registro. Esta confusión es uno de los principales factores que derivan en los errores registro donataria autorizada sat que vemos hoy en día.
La autoridad fiscal no evalúa la intención social de su proyecto; evalúa la precisión técnica de sus estatutos. Estar legalmente constituido significa que su asociación existe ante la ley civil, pero ser elegible para el registro implica cumplir con un estándar gramatical y jurídico específico dictado por la Resolución Miscelánea Fiscal (RMF) vigente. Si sus estatutos no reflejan exactamente lo que la ley exige, la solicitud será descartada sin importar el impacto social que ustedes generen.
El criterio de interpretación de la autoridad fiscal
El SAT aplica un criterio de literalidad absoluta. Si la normativa exige que una cláusula diga "patrimonio irrevocable", el uso de términos similares como "bienes permanentes" o "activos no transferibles" provocará un rechazo inmediato. Ustedes no deben permitir que el notario utilice formatos genéricos o desactualizados. Los errores registro donataria autorizada sat suelen originarse en documentos notariales redactados bajo criterios de años anteriores que ya no cumplen con las disposiciones de la RMF 2026. La falta de alineación con el modelo de estatutos vigente es la causa técnica número uno de las negativas oficiales.
Consecuencias de un expediente mal integrado
Un fallo en la integración del expediente no es un contratiempo menor. Existe una diferencia sustancial entre un oficio de desistimiento, que ocurre cuando falta un documento formal, y un oficio de rechazo, que cuestiona la estructura legal de la organización. Un rechazo puede retrasar su operación por meses, afectando su planeación anual y la captación de fondos. Además, la falta de deducibilidad genera una pérdida de confianza inmediata ante donantes potenciales. En un mercado social competitivo, no contar con el registro vigente limita su capacidad para participar en convocatorias internacionales o recibir aportaciones de grandes corporativos que exigen el comprobante fiscal digital por internet (CFDI) deducible.
Errores críticos en la redacción de los estatutos sociales
La redacción de los estatutos sociales no es un simple trámite de estilo. Representa la validación jurídica de que su organización opera sin fines de lucro y con un compromiso de permanencia absoluta. La mayoría de los errores registro donataria autorizada sat ocurren porque los textos notariales no cumplen con la precisión terminológica que exige la Ley del Impuesto sobre la Renta. No basta con declarar una intención social; ustedes deben blindar legalmente que el patrimonio jamás regresará a los fundadores ni se desviará de su fin asistencial.
La cláusula de patrimonio y su carácter inmodificable
El SAT exige que el patrimonio de la organización se destine exclusivamente a los fines autorizados, sin posibilidad de retorno. Un error frecuente es omitir la palabra "irrevocable" o intentar incluir cláusulas que permitan a los socios recuperar sus aportaciones iniciales en el futuro. Para la autoridad fiscal, los activos de una donataria dejan de pertenecer a los individuos para integrarse a un ecosistema de beneficio público permanente. Si sus estatutos sugieren que los beneficios pueden distribuirse entre los integrantes, la solicitud será rechazada de inmediato. La redacción debe ser tajante: los remanentes distribuibles no existen en este modelo jurídico y cualquier ambigüedad en este punto es motivo de negativa.
El destino de activos en caso de liquidación
En el supuesto de que la asociación se disuelva, el destino de sus activos está estrictamente regulado por la normativa fiscal. Ustedes deben especificar que la totalidad del patrimonio se transmitirá a otras entidades autorizadas para recibir donativos deducibles. No es suficiente mencionar que los bienes se entregarán a "instituciones de asistencia"; deben usar la frase exacta "donatarias autorizadas". La Resolución Miscelánea Fiscal 2026 ha introducido precisiones sobre la transmisión de estos bienes, exigiendo que la organización beneficiaria cuente con el registro vigente al momento de la transferencia. Para evitar confusiones técnicas en este apartado, es recomendable consultar recursos especializados como el Libro digital: Donatarias Autorizadas en México 2026, que detalla la sintaxis exacta requerida por la autoridad.
Finalmente, el objeto social debe ser coherente y limitativo. Incluir actividades lucrativas o comerciales dentro del mismo documento que describe su labor asistencial es una señal de alerta para el SAT. Ustedes deben separar claramente las actividades que generan ingresos de aquellas que constituyen su fin social primario. La falta de mención expresa sobre la no distribución de remanentes entre los socios es otro descuido que invalida el expediente, pues la autoridad asume que existe un interés económico privado si no se niega explícitamente en el cuerpo del acta constitutiva. Estos errores registro donataria autorizada sat son prevenibles mediante una revisión técnica exhaustiva antes de la protocolización ante notario.
Fallas administrativas y de documentación en el portal
La integración del expediente digital en el portal del SAT es una etapa donde el rigor técnico debe ser absoluto. Incluso si sus estatutos cumplen con la normativa, un error en la carga de archivos o el uso de documentos vencidos resultará en una negativa administrativa. Muchos de los errores registro donataria autorizada sat surgen de detalles operativos que parecen menores, pero que la autoridad fiscal utiliza como fundamento para emitir oficios de desistimiento.
Ustedes deben asegurar la vigencia y legibilidad de los siguientes elementos antes de iniciar la solicitud:
- e.firma vigente: Tanto la firma electrónica de la organización como la del representante legal deben estar activas. Si alguna vence durante el proceso de revisión, el sistema bloqueará cualquier respuesta a requerimientos.
- Inscripción en el Registro Público: Las actas de asamblea y el acta constitutiva deben contar con el sello digital o la boleta de inscripción del Registro Público de la Propiedad y del Comercio. Un documento protocolizado pero no inscrito es jurídicamente insuficiente para el SAT.
- Comprobantes de domicilio: Deben tener una antigüedad no mayor a tres meses y coincidir exactamente con el domicilio fiscal manifestado en el Registro Federal de Contribuyentes (RFC).
- Identificaciones oficiales: Deben ser legibles, estar vigentes y digitalizadas por ambos lados en un solo archivo PDF.
Acreditamiento de actividades: el talón de Aquiles
La constancia de acreditamiento es el documento que valida que su organización realmente realiza las actividades por las cuales solicita la autorización. Bajo la Regla 3.10.1.6 de la Resolución Miscelánea Fiscal 2026, el SAT ya no acepta una simple transcripción del objeto social. Ustedes deben presentar un documento emitido por una autoridad competente (como una dependencia de gobierno federal, estatal o municipal) que describa detalladamente la naturaleza de las actividades asistenciales, cómo se ejecutan y cómo fueron acreditadas. Un error común es adjuntar convenios de colaboración o cartas de recomendación privadas, los cuales carecen de validez oficial para este trámite específico.
Uso correcto del buzón tributario para el trámite
El monitoreo constante del buzón tributario es fundamental para el éxito del proceso. Una vez enviada la solicitud, el SAT puede emitir un requerimiento de información adicional para subsanar omisiones. Ustedes cuentan con un plazo legal de 10 días hábiles para responder a estas notificaciones. Si omiten la lectura del aviso electrónico, el plazo correrá de igual forma y su solicitud se tendrá por desistida. Interpretar correctamente un oficio de desistimiento es vital: generalmente indica que falta un documento o que un archivo es ilegible, a diferencia de un rechazo, que cuestiona la legalidad de la asociación. Mantener una vigilancia activa evita que los errores registro donataria autorizada sat por falta de respuesta detengan su avance institucional.
Cómo realizar una revisión preventiva de su expediente
Antes de iniciar el trámite en el portal, es imperativo realizar una auditoría interna profunda. El objetivo es detectar inconsistencias que el validador del SAT interpretará como causales de rechazo automático. Ustedes deben verificar primero que la situación fiscal de los socios y del representante legal sea impecable. Contar con una opinión de cumplimiento en sentido positivo es el filtro inicial indispensable. Si alguno de los integrantes aparece en los listados del artículo 69-B del Código Fiscal de la Federación por operaciones simuladas, la autorización será denegada sin posibilidad de réplica inmediata.
La validación de la inscripción en el Registro Público de la Propiedad y del Comercio debe ser total. No es suficiente presentar el sello de recepción del notario; se requiere la boleta de inscripción definitiva que otorgue certidumbre jurídica al acta. Asimismo, realicen una simulación de carga de documentos en su propio equipo. Los errores registro donataria autorizada sat frecuentemente ocurren por archivos que exceden los 4MB o PDFs con errores de compresión que los vuelven ilegibles para el sistema del SAT. Un documento que no se puede leer se considera no presentado.
Lista de verificación para la cláusula de liquidación
Una revisión técnica efectiva debe centrarse en la literalidad del Artículo 82 de la Ley del Impuesto sobre la Renta. Sigan estos pasos de control:
- Paso 1: Confirmen que el destino de los bienes tenga carácter irrevocable. Esta palabra debe aparecer explícitamente en el texto para evitar interpretaciones ambiguas por parte de la autoridad.
- Paso 2: Verifiquen que la transmisión de activos se limite exclusivamente a otras entidades que ya cuenten con el registro vigente de Donataria Autorizada.
- Paso 3: Validar que la redacción sea armónica con la Resolución Miscelánea Fiscal 2026, evitando términos genéricos como "instituciones de beneficencia" que no cumplen con el estándar técnico actual.
Auditoría de la constancia de actividades
La constancia de acreditamiento debe ser un espejo exacto de su objeto social. Si ustedes solicitan autorización para fines educativos, pero la constancia emitida por la autoridad describe únicamente labores asistenciales, el SAT detectará una incongruencia insalvable. Aseguren que la autoridad emisora posea facultades legales expresas para certificar dicha labor y que la fecha de emisión sea reciente. Bajo la Regla 3.10.1.6 de la RMF 2026, la descripción detallada de cómo se ejecutan las actividades es ahora obligatoria para evitar los errores registro donataria autorizada sat más comunes en esta fase.
Para asegurar que su expediente cumpla con cada uno de estos requisitos técnicos y legales, les recomendamos adquirir el Libro digital: Donatarias Autorizadas en México 2026, que funciona como una hoja de ruta precisa para su organización.
Profesionalice su asociación con la bibliografía de CECANI
La obtención del registro ante el SAT no debe ser un proceso basado en el ensayo y el error. La profesionalización de las Organizaciones de la Sociedad Civil (OSC) exige el uso de herramientas técnicas que minimicen el margen de equivocación jurídica. En CECANI, hemos consolidado una bibliografía especializada que aborda con rigor académico los desafíos normativos actuales. El recurso central para este proceso es el Libro digital: Donatarias Autorizadas en México 2026, una obra diseñada para guiar a los directivos a través del laberinto administrativo sin caer en los habituales errores registro donataria autorizada sat que comprometen la viabilidad de sus causas.
Este manual no solo presenta los requisitos legales, sino que desglosa la sintaxis exacta exigida por la autoridad fiscal. Contar con una guía técnica paso a paso permite que su equipo contable y legal trabaje sobre bases sólidas, evitando las interpretaciones subjetivas que suelen derivar en rechazos técnicos. Aprender a identificar los errores registro donataria autorizada sat mediante bibliografía técnica es la inversión más rentable para cualquier patronato. Además, nuestra oferta educativa se extiende a la constitución de sociedades y asociaciones civiles, asegurando que desde el nacimiento jurídico de la organización se cumplan los estándares de transparencia necesarios.
Recursos para el fortalecimiento institucional
La sostenibilidad de una organización trasciende la obtención del registro. Para que la deducibilidad de impuestos se traduzca en impacto social real, es fundamental implementar estrategias de procuración de fondos que diversifiquen sus fuentes de ingresos. Asimismo, la metodología para elaboración de proyectos sociales es una pieza clave en la acreditación de actividades, pues permite presentar ante las autoridades documentos técnicos que demuestran profesionalismo y resultados medibles. Nuestros diplomados y manuales técnicos están estructurados para que ustedes transformen su gestión administrativa en un modelo de eficiencia institucional reconocido por donantes nacionales e internacionales.
Conclusión y siguientes pasos
La precisión legal en 2026 no es opcional. Un expediente mal integrado representa meses de retraso y la pérdida de oportunidades de financiamiento estratégicas. La autoridad fiscal ha dejado claro que el rigor terminológico es el estándar de evaluación predominante. Ustedes tienen la oportunidad de asegurar el éxito de su trámite mediante el uso de recursos validados por expertos con amplia trayectoria en el sector social. El paso inmediato para blindar su organización es adquirir el material especializado de CECANI. No permitan que fallos técnicos detengan su labor; profesionalicen su asociación hoy mismo y garanticen su capacidad para transformar la realidad social a través de donativos deducibles.
Asegure el futuro institucional de su organización en 2026
La profesionalización de una asociación civil requiere más que buena voluntad; exige una precisión técnica absoluta ante la autoridad fiscal. Como hemos analizado, la literalidad en los estatutos y la correcta acreditación de actividades son los pilares fundamentales para prevenir los errores registro donataria autorizada sat que suelen detener el financiamiento de grandes causas. El cumplimiento normativo bajo la Resolución Miscelánea Fiscal 2026 es el único camino seguro hacia la sostenibilidad financiera y la confianza de sus donantes.
Con más de 15 años de trayectoria profesionalizando a la sociedad civil, en CECANI proporcionamos bibliografía técnica y consultoría con un enfoque estricto en resultados legales. Adquiera el Libro Donatarias Autorizadas 2026 y asegure su registro aquí para transformar su gestión administrativa en un modelo de excelencia institucional. Su labor social merece el respaldo de una estructura legal inquebrantable que les permita captar los recursos necesarios para seguir generando un impacto positivo en la comunidad.
Preguntas frecuentes sobre el registro de donatarias
¿Qué pasa si el SAT rechaza mi solicitud por un error en los estatutos?
Si el SAT emite una negativa por inconsistencias en los estatutos sociales, ustedes deben realizar una asamblea extraordinaria para modificar las cláusulas señaladas. Este proceso implica una nueva protocolización ante notario público y su posterior inscripción en el Registro Público de la Propiedad. Es uno de los errores registro donataria autorizada sat más costosos en tiempo y recursos, por lo que se recomienda realizar un cotejo preventivo antes de cualquier envío formal.
¿Cuánto tiempo tarda el SAT en dar respuesta a la solicitud de donataria?
El plazo legal para que la autoridad emita una resolución es de hasta tres meses, contados a partir de la presentación de la solicitud. Sin embargo, si el SAT notifica un requerimiento de información adicional a través del buzón tributario, el tiempo de respuesta se suspende hasta que la organización subsane las observaciones. Es vital mantener una vigilancia activa de las notificaciones electrónicas para evitar que el trámite se tenga por desistido por falta de atención.
¿Puedo ser donataria autorizada si mi asociación es nueva?
Sí, las organizaciones de reciente creación pueden obtener la autorización. Para acreditar sus actividades asistenciales sin contar con estados financieros previos, deben presentar una constancia emitida por una autoridad competente que avale el proyecto o la infraestructura disponible. En estos casos, la precisión en la descripción operativa es fundamental, ya que el SAT evaluará la viabilidad del objeto social basándose exclusivamente en la documentación técnica y los planes de trabajo presentados inicialmente.
¿Es obligatorio que un notario redacte las cláusulas de patrimonio?
Aunque el notario público es el encargado de dar fe legal al documento, la responsabilidad de la redacción técnica recae en la organización. Muchos notarios utilizan formatos genéricos que no consideran las actualizaciones de la Resolución Miscelánea Fiscal 2026, lo que deriva en rechazos técnicos. Ustedes deben asegurarse de que las cláusulas de patrimonio y liquidación sigan estrictamente el modelo de estatutos del SAT para garantizar que la solicitud sea procedente desde el primer intento.
¿Qué autoridad puede emitir el acreditamiento de actividades asistenciales?
El acreditamiento de actividades debe ser emitido por una autoridad federal, estatal o municipal que tenga competencia en el área de su objeto social. Dependencias como el DIF, la Secretaría de Salud o las secretarías de bienestar son las encargadas habituales de validar la labor asistencial. Es indispensable que el oficio describa detalladamente las acciones realizadas, el sector de la población atendido y la vigencia de la constancia, cumpliendo estrictamente con los requisitos de la Regla 3.10.1.6.
¿La autorización de donataria tiene una vigencia determinada?
La autorización tiene una vigencia anual y se renueva de manera automática, siempre que la organización cumpla con sus obligaciones fiscales y de transparencia. No obstante, a partir de 2026, las donatarias que se encuentren en estado de suspensión no gozarán de la renovación automática al resolver su situación. Ahora deberán iniciar un nuevo proceso de solicitud desde cero, lo que resalta la importancia de mantener un cumplimiento administrativo riguroso para evitar los errores registro donataria autorizada sat.
¿Cuáles son los cambios más importantes para las donatarias en 2026?
Los cambios más significativos incluyen la obligación de describir minuciosamente las actividades asistenciales bajo la Regla 3.10.1.6 y el control estricto sobre las organizaciones que otorgan becas. Estas últimas deben registrar cada transferencia electrónica y presentar informes de resultados detallados. Además, se ha eliminado la renovación automática para entidades suspendidas, lo que obliga a las asociaciones a profesionalizar su gestión para evitar la pérdida definitiva del registro y los beneficios fiscales asociados al estatus de donataria.
¿Puedo recibir donativos internacionales sin el registro del SAT?
Ustedes pueden recibir fondos del exterior, pero para emitir recibos deducibles válidos para donantes extranjeros, es necesario obtener una autorización específica adicional ante el SAT. Este registro complementario exige demostrar que la organización cumple con estándares internacionales de transparencia y que el destino de los fondos es estrictamente social. Sin esta certificación, los donantes internacionales no podrán aplicar los beneficios fiscales en sus respectivos países, limitando significativamente sus posibilidades de procuración de fondos global.