
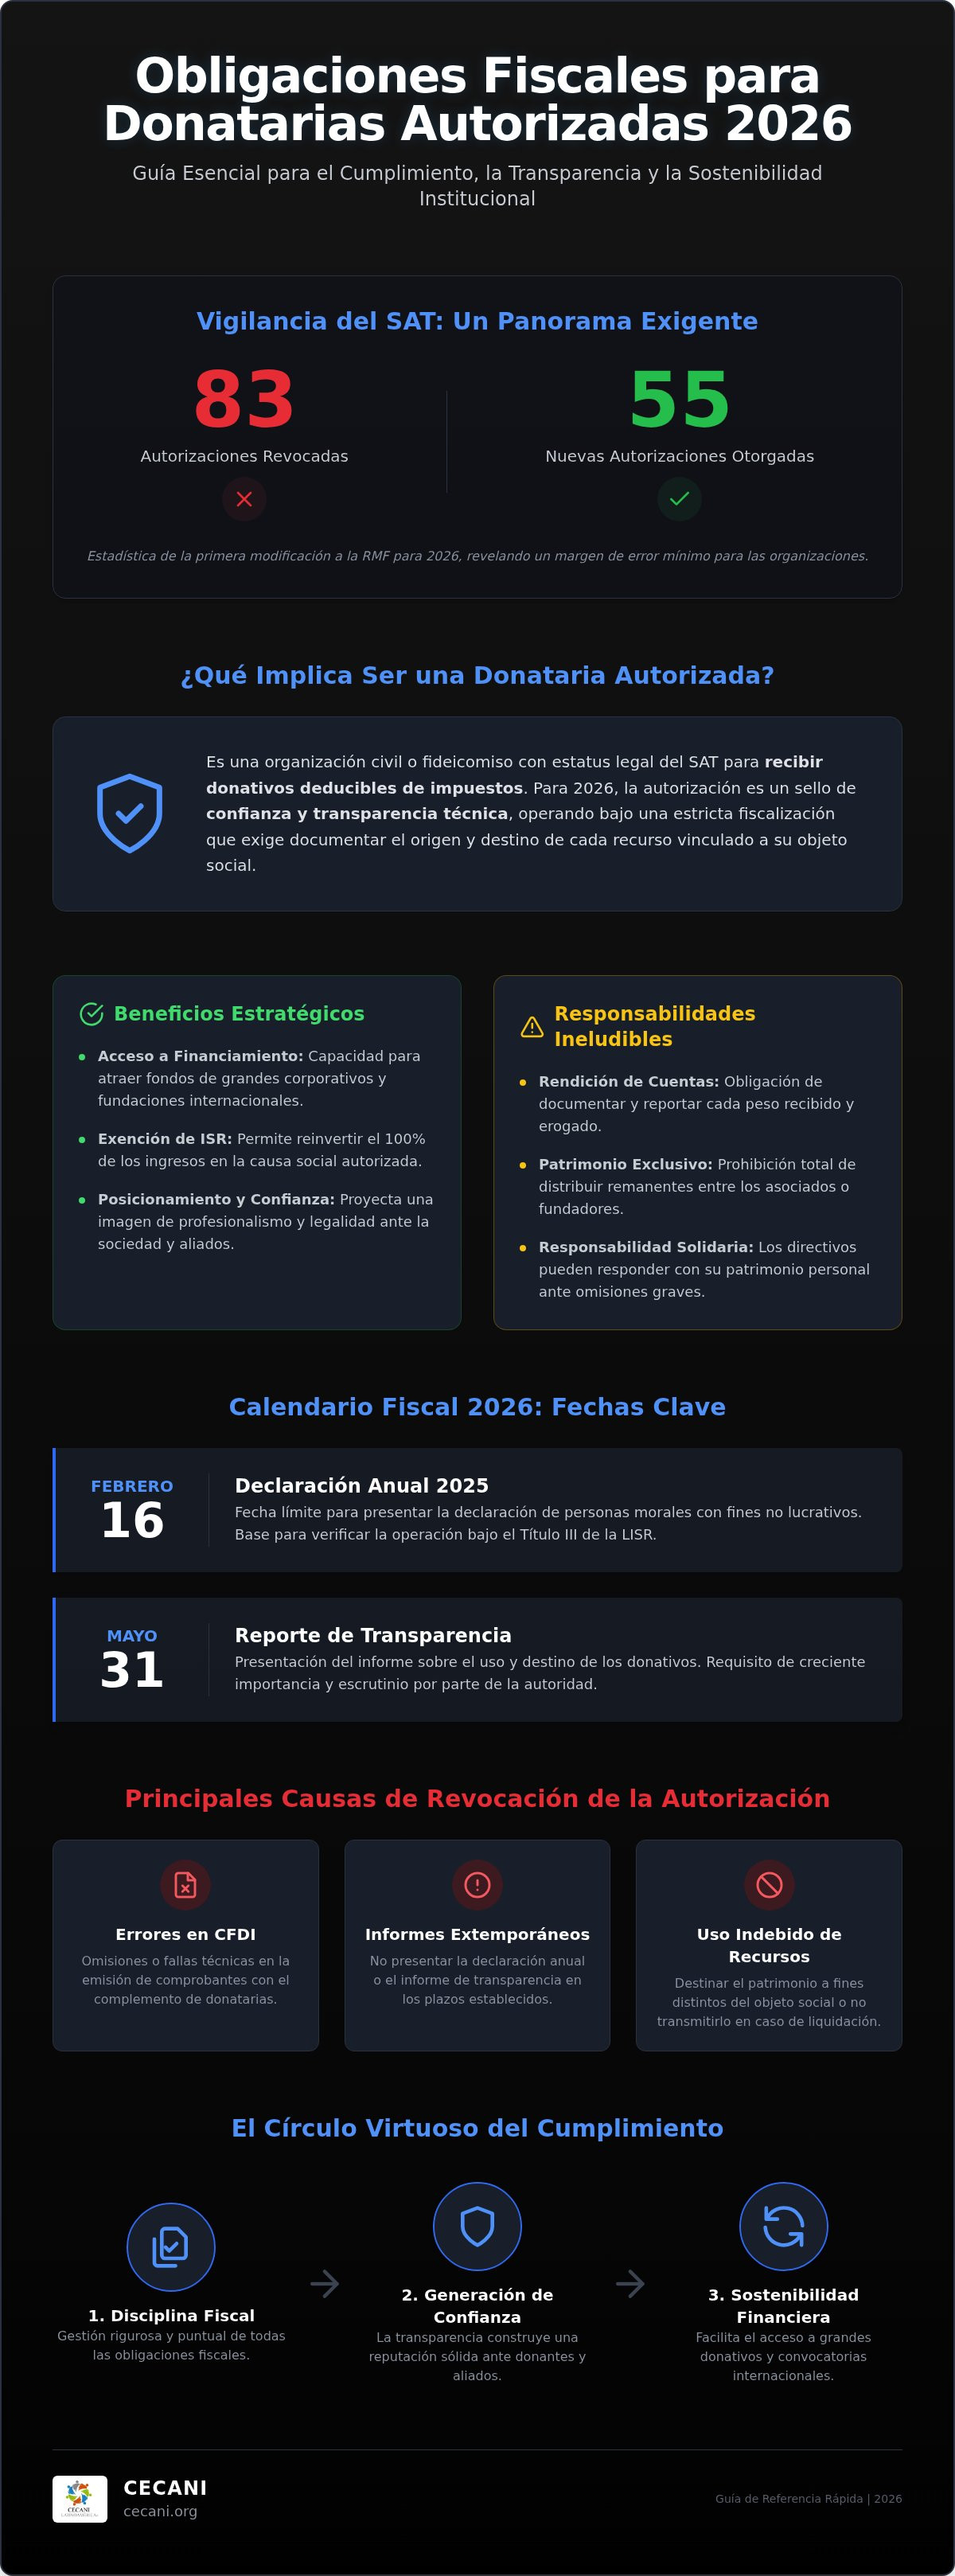
¿Sabía que, durante la primera modificación a la Resolución Miscelánea Fiscal para 2026, el SAT revocó 83 autorizaciones y solo otorgó 55 nuevas? Esta estadística revela un endurecimiento institucional en la vigilancia de las organizaciones civiles, donde el margen de error administrativo se ha reducido al mínimo. Entendemos que cumplir con las obligaciones fiscales de las donatarias autorizadas genera una presión constante, especialmente ante la complejidad de las misceláneas anuales y el riesgo de perder el registro por una omisión técnica en la emisión de CFDI o en los reportes de actividades.
Le aseguramos que es posible transformar esta exigencia en un activo de confianza. Al concluir esta lectura, usted logrará dominar el marco normativo vigente para proteger la autorización de su organización y asegurar la transparencia institucional que sus donantes demandan. Esta guía técnica detalla los procesos críticos para el ejercicio 2026, incluyendo el manejo de la nueva ficha 19/ISR, los plazos para la declaración informativa de mayo y las estrategias preventivas para evitar multas o sanciones definitivas ante la autoridad hacendaria.
Puntos Clave
- Comprenda el marco legal actualizado para gestionar correctamente las obligaciones fiscales de las donatarias autorizadas y salvaguardar la vigencia de su registro ante el SAT.
- Identifique los hitos críticos del calendario fiscal 2026, con especial énfasis en la declaración anual de febrero y el reporte de transparencia del mes de mayo.
- Domine los requisitos técnicos para la emisión de CFDI con complemento de donatarias, garantizando la seguridad jurídica y la deducibilidad para sus contribuyentes.
- Analice las causales de revocación establecidas en la LISR y las implicaciones legales sobre el patrimonio institucional en caso de incumplimiento administrativo.
- Vincule la disciplina fiscal con la sostenibilidad financiera, facilitando el acceso a convocatorias internacionales y grandes donantes mediante una gestión transparente.
¿Qué implica ser una donataria autorizada en el marco fiscal 2026?
Una donataria autorizada es una organización civil o fideicomiso que, tras cumplir rigurosos requisitos ante el SAT, obtiene el estatus legal para recibir donativos deducibles de impuestos. Esta condición se sustenta habitualmente en la figura jurídica de Asociación Civil o Institución de Beneficencia, operando bajo el Título III de la Ley del Impuesto sobre la Renta (LISR). Hacia 2026, este régimen ha evolucionado hacia una fiscalización más estricta, donde el cumplimiento de las obligaciones fiscales de las donatarias autorizadas no es opcional, sino el requisito esencial para la supervivencia institucional y la seguridad jurídica de sus integrantes.
El entorno normativo actual prioriza la transparencia absoluta sobre el origen y destino de los recursos. Ya no es suficiente con realizar labores de impacto social; la autoridad exige que cada peso recibido y erogado esté plenamente documentado y vinculado de forma directa al objeto social aprobado. Esta evolución responde a una tendencia de rendición de cuentas que transforma la autorización en un sello de confianza técnica ante el Estado, las empresas y la sociedad civil organizada.
Beneficios y responsabilidades de la autorización
La obtención de este estatus otorga ventajas estratégicas y fiscales determinantes para la sostenibilidad de los proyectos sociales, pero también impone una carga administrativa precisa:
- Acceso a financiamiento diversificado: Capacidad de gestionar fondos de fundaciones internacionales y grandes corporativos nacionales que requieren, de manera obligatoria, recibos deducibles para sus propias estrategias fiscales.
- Exención tributaria: Las organizaciones no son sujetos del pago del ISR por los ingresos obtenidos en el ejercicio de sus funciones autorizadas, permitiendo que el capital se reinvierta íntegramente en la causa social.
- Posicionamiento sectorial: Proyecta una imagen de profesionalismo y legalidad ante aliados estratégicos y organismos gubernamentales.
Sin embargo, la autorización conlleva una responsabilidad solidaria para los representantes legales y administradores. Cualquier omisión grave en las obligaciones fiscales de las donatarias autorizadas puede derivar en sanciones que comprometan incluso el patrimonio personal de quienes dirigen la entidad, especialmente en casos de opacidad financiera o uso indebido de los CFDI de donativos.
El entorno normativo de las organizaciones civiles
La operación de estas entidades se rige por una estructura normativa compuesta por la LISR, el Código Fiscal de la Federación y la Resolución Miscelánea Fiscal (RMF) vigente para 2026. Mientras la ley establece el marco general, la RMF dicta las reglas operativas específicas que deben consultarse para la gestión diaria. El patrimonio de la donataria se define legalmente como un bien afecto exclusivamente al objeto social autorizado, lo que impide cualquier distribución de remanentes entre los asociados o fundadores. Esta restricción asegura que los recursos se destinen íntegramente a la causa beneficiada, protegiendo la naturaleza no lucrativa de la organización ante posibles auditorías.
Principales obligaciones fiscales para mantener su vigencia
Mantener el estatus de donataria autorizada ante el Servicio de Administración Tributaria exige un rigor administrativo constante. Las obligaciones fiscales de las donatarias autorizadas abarcan desde la presentación de reportes de transparencia hasta la gestión técnica de comprobantes digitales específicos. El cumplimiento de estos requisitos no solo evita sanciones, sino que constituye la base legal que permite a los donantes aplicar la deducibilidad de sus aportaciones, fortaleciendo la sostenibilidad financiera de la institución.
Declaraciones e informes anuales obligatorios
El calendario fiscal 2026 establece fechas críticas que las organizaciones deben agendar con antelación. La declaración anual de personas morales con fines no lucrativos, correspondiente al ejercicio fiscal 2025, tiene como fecha límite el 16 de febrero de 2026. Este informe es la base para determinar el remanente distribuible y verificar que la entidad opera bajo el Título III de la LISR.
Posteriormente, el reporte de transparencia sobre el uso y destino de los donativos debe presentarse a más tardar el 31 de mayo de 2026. Este informe ha cobrado mayor relevancia bajo la Resolución Miscelánea Fiscal vigente, ya que ahora requiere una descripción detallada de las actividades realizadas, los lugares donde se llevaron a cabo y los métodos utilizados para verificar el impacto social. La omisión de cualquiera de estos reportes es una causal directa para la revocación del registro.
Gestión de comprobantes fiscales (CFDI)
La correcta emisión de CFDI bajo la versión 4.0 es indispensable para la seguridad jurídica de la organización y sus benefactores. El complemento de donatarias debe incluir obligatoriamente el número y fecha del oficio de autorización vigente. Es fundamental distinguir el tratamiento administrativo entre donativos en efectivo y donativos en especie; para estos últimos, se debe registrar el valor comercial de los bienes al momento de su recepción.
Las organizaciones deben vigilar estrechamente sus ingresos no relacionados con el objeto social autorizado. Si estos ingresos exceden el 10% de la entrada total de recursos, la entidad queda obligada a pagar el ISR por dicho excedente. En casos donde los ingresos ajenos al objeto social superen el 50% del total anual, la autorización se pierde de manera automática, obligando a la organización a destinar su patrimonio a otra donataria autorizada.
Finalmente, cualquier modificación en el acta constitutiva, cambios en el patronato o actualización de estatutos debe notificarse al SAT mediante los canales digitales oficiales. Para asegurar que su equipo domine estos procesos técnicos sin errores, le sugerimos consultar nuestro Libro digital: Donatarias Autorizadas en México 2026, donde encontrará guías metodológicas para cada trámite administrativo. El control interno sobre el destino exclusivo de los activos garantiza que la entidad conserve su patrimonio afecto a los fines sociales para los que fue creada.
Riesgos de incumplimiento y causas de revocación
El incumplimiento de las obligaciones fiscales de las donatarias autorizadas deja de ser un problema administrativo para convertirse en una amenaza a la existencia misma de la organización. Según el artículo 82-Quater de la LISR, el SAT posee facultades amplias para revocar la autorización si detecta irregularidades operativas o contables. Esta medida no es solo una advertencia; implica la pérdida inmediata de la capacidad para emitir recibos deducibles, lo que fractura la relación con los donantes institucionales y detiene la entrada de recursos.
Las multas administrativas por omitir declaraciones informativas pueden escalar rápidamente, afectando la liquidez de los proyectos sociales. Sin embargo, el daño reputacional es a menudo irreversible. Una organización revocada pierde la confianza de aliados estratégicos y fundaciones internacionales, quienes realizan auditorías de cumplimiento antes de liberar fondos. En un entorno donde el SAT revocó 83 autorizaciones frente a solo 55 nuevas concesiones durante el inicio de 2026, la vigilancia institucional es máxima.
Errores comunes en la administración de donatarias
La experiencia técnica indica que la mayoría de las revocaciones no derivan de actos dolosos, sino de una gestión deficiente de los procesos internos. Los errores más recurrentes incluyen:
- Desviación del objeto social: Utilizar recursos para actividades que, aunque legítimas, no están contempladas explícitamente en los estatutos autorizados.
- Omisión de avisos al RFC: No informar cambios de domicilio fiscal, de representantes legales o de socios dentro de los plazos establecidos por el Código Fiscal de la Federación.
- Opacidad informativa: Incumplir con el deber de mantener la información de transparencia a disposición del público en general, vulnerando el derecho de consulta ciudadana.
Cómo actuar ante un proceso de revocación
Si el SAT notifica el inicio de un procedimiento de revocación, la organización cuenta con plazos legales estrictos para presentar pruebas y alegatos que desvirtúen las observaciones. Este periodo es crítico. Requiere un sustento documental sólido que demuestre el cumplimiento estricto de las obligaciones fiscales de las donatarias autorizadas. La prevención es la mejor herramienta. Contar con una asesoría para crear su asociación civil y mantenerla profesionalizada resulta fundamental para evitar llegar a estas instancias de riesgo legal.
Es vital comprender que la revocación definitiva tiene un impacto patrimonial severo. La resolución de revocación obliga a la entidad a transmitir la totalidad de su patrimonio a otra donataria autorizada en un plazo máximo de 6 meses. Esta disposición legal busca garantizar que los recursos donados con fines sociales no se desvíen tras la pérdida del estatus fiscal, lo que significa que la organización perdería todos sus activos acumulados en favor de otra institución.
Calendario fiscal 2026 para donatarias autorizadas
La planeación cronológica es el pilar de una gestión institucional exitosa. Para cumplir con las obligaciones fiscales de las donatarias autorizadas, no basta con conocer la norma; es imperativo anticipar los periodos de saturación en las plataformas del SAT. Además de las declaraciones mensuales y provisionales que deben presentarse a más tardar el día 17 de cada mes, el ejercicio 2026 exige un seguimiento puntual de fechas críticas que determinan la permanencia en el régimen de personas morales con fines no lucrativos.
Durante el mes de enero, las organizaciones deben priorizar la actualización del buzón tributario y la revisión exhaustiva de su Constancia de Situación Fiscal. Este paso asegura que los medios de contacto sean correctos y que las actividades económicas coincidan con el objeto social autorizado. El primer gran hito ocurre el 16 de febrero de 2026, fecha límite para presentar la declaración anual de ingresos y egresos. Este documento es fundamental, pues en él se asienta el remanente distribuible y se acredita que la entidad no ha incurrido en actividades lucrativas ajenas a su fin autorizado.
Hacia el cierre del primer semestre, el 31 de mayo de 2026 marca el vencimiento para la Declaración Informativa de Transparencia. Bajo la Resolución Miscelánea Fiscal vigente, este reporte ha dejado de ser un trámite simplificado para convertirse en una auditoría de gestión. Las organizaciones deben detallar el uso de cada donativo, especificando los proyectos beneficiados y la ubicación geográfica de sus intervenciones, utilizando los nuevos criterios de la ficha 19/ISR.
Preparación para el cierre de ejercicio
La eficiencia administrativa se construye meses antes de los vencimientos legales. Es vital realizar una conciliación mensual entre los CFDI emitidos y los estados de cuenta bancarios para detectar discrepancias de inmediato. La materialidad de los donativos recibidos debe estar respaldada no solo por el comprobante fiscal, sino por contratos, fotografías o bitácoras que prueben la ejecución real del proyecto social. Esta disciplina documental protege a la organización ante posibles facultades de comprobación de la autoridad hacendaria.
Mantenimiento del estatus de donataria
El registro en el Anexo 14 de la RMF no es permanente; su vigencia depende de la Opinión de Cumplimiento (32-D) positiva y constante. Para asegurar la renovación automática, el equipo contable debe monitorear semanalmente que no existan créditos fiscales firmes ni omisiones en declaraciones informativas. La capacitación técnica es la mejor inversión para evitar errores costosos. Si desea profundizar en estos procesos, puede inscribirse en nuestros Diplomados especializados, donde expertos en materia fiscal guían a su organización hacia una profesionalización integral y sostenible.
Profesionalización: El camino hacia la sostenibilidad
El cumplimiento normativo trasciende la simple gestión administrativa; se ha convertido en el principal indicador de salud institucional. En un entorno donde el escrutinio de las autoridades es cada vez más riguroso, la transparencia fiscal actúa como una carta de presentación ante el sector filantrópico. Dominar las obligaciones fiscales de las donatarias autorizadas permite que la organización proyecte una imagen de solvencia y seriedad, factores determinantes para atraer capital privado y subvenciones gubernamentales.
Las fundaciones internacionales y los organismos de cooperación bilateral exigen dictámenes fiscales limpios como requisito previo a cualquier convenio. Estas entidades no asumen riesgos reputacionales vinculados a organizaciones con omisiones en sus declaraciones o falta de materialidad en sus operaciones. Por ello, la inversión en conocimiento técnico y herramientas de automatización digital no representa un gasto, sino un ahorro preventivo frente a multas y, sobre todo, una llave para la sostenibilidad a largo plazo.
Recursos técnicos especializados para su organización
La actualización constante es la única defensa contra la complejidad de las reformas anuales. En CECANI, hemos desarrollado el Libro Donatarias Autorizadas 2026, un recurso diseñado para ser la herramienta de consulta diaria de directivos y contadores. Este manual desglosa los procesos técnicos con un enfoque práctico, permitiendo que el equipo administrativo resuelva dudas normativas sin depender de interpretaciones ambiguas. Además, nuestros diplomados en gestión social y la consultoría estratégica ofrecen el acompañamiento necesario para reestructurar estatutos que protejan el patrimonio institucional bajo los nuevos criterios del SAT.
Estrategias avanzadas de gestión
El futuro de la gestión social demanda una transición hacia la digitalización y la transparencia radical. Implementar políticas de cumplimiento (Compliance) ayuda a prevenir conflictos de interés y asegura que cada donativo se use según el fin autorizado. Al integrar estas prácticas con estrategias de procuración de fondos profesionales, su organización podrá diversificar sus fuentes de ingresos sin comprometer su estatus fiscal. La clave reside en mantener un equilibrio entre la innovación en la captación de recursos y el rigor en el cumplimiento de las obligaciones fiscales de las donatarias autorizadas, garantizando así una permanencia sólida en el Anexo 14.
Hacia una gestión institucional de excelencia en 2026
El panorama normativo para las organizaciones civiles en 2026 demanda un compromiso técnico sin precedentes. Hemos analizado que el cumplimiento estricto de las obligaciones fiscales de las donatarias autorizadas no solo previene la revocación del registro y la pérdida del patrimonio, sino que constituye el pilar de confianza necesario para acceder a fondos de gran escala. La disciplina en los cierres anuales de febrero y la transparencia absoluta en los reportes de mayo son ahora los estándares mínimos para garantizar la sostenibilidad institucional.
La profesionalización continua es la única ruta segura para navegar las reformas hacendarias con certeza jurídica. Con más de 15 años de experiencia fortaleciendo a la sociedad civil, en CECANI ponemos a su disposición bibliografía técnica actualizada y asesoría especializada por expertos en derecho fiscal y administrativo. Adquiera el Libro Digital: Donatarias Autorizadas en México 2026 y asegure el cumplimiento de su organización para proteger el impacto de su causa social.
Su organización posee el potencial de transformar realidades; asegúrese de que su gestión administrativa sea el motor sólido que impulse ese propósito con orden, transparencia y seguridad legal.
Preguntas Frecuentes
¿Qué pasa si mi asociación civil no presenta la declaración de transparencia en mayo de 2026?
La omisión de este reporte es una de las causales más frecuentes para la revocación definitiva del estatus fiscal. Si su organización no presenta la declaración informativa de transparencia a más tardar el 31 de mayo de 2026, el SAT iniciará un procedimiento administrativo que impedirá la emisión de nuevos recibos deducibles. Cumplir con las obligaciones fiscales de las donatarias autorizadas en tiempo y forma es el único mecanismo para garantizar la permanencia en el Anexo 14.
¿Pueden las donatarias autorizadas tener ingresos por actividades distintas a su objeto social?
Sí, es posible obtener ingresos por actividades no relacionadas con el objeto social, pero existen restricciones cuantitativas estrictas. Si estos ingresos exceden el 10% del total de los recursos percibidos en el ejercicio, la organización deberá pagar el Impuesto sobre la Renta por el excedente. Es fundamental vigilar que estas entradas de capital no superen el 50% de los ingresos totales anuales, ya que esto provocaría la pérdida automática de la autorización para recibir donativos deducibles.
¿Cuál es el límite de gastos de administración permitido para una donataria autorizada?
El límite máximo permitido para gastos de administración es del 5% de los donativos totales recibidos durante el ejercicio fiscal. Este porcentaje incluye salarios, honorarios y gastos operativos que no estén vinculados directamente con la ejecución de los proyectos sociales autorizados. Mantener un control contable riguroso sobre este rubro es indispensable para evitar observaciones de la autoridad hacendaria y asegurar que la mayor parte del recurso se destine efectivamente a la causa social.
¿Es obligatorio que las donatarias autorizadas dictaminen sus estados financieros?
La obligación de dictaminar estados financieros por contador público inscrito aplica principalmente a las organizaciones que perciban ingresos superiores a los montos establecidos en el Código Fiscal de la Federación. Sin embargo, muchas fundaciones internacionales y donantes corporativos exigen este dictamen como requisito de transparencia institucional. Aunque su volumen de operación sea menor, contar con estados financieros auditados fortalece la credibilidad de la asociación y facilita la obtención de recursos en convocatorias de alta competitividad.
¿Cómo puedo recuperar la autorización de donataria si el SAT la revocó?
El proceso de recuperación exige subsanar primero todas las irregularidades u omisiones que motivaron la revocación. Una vez corregido el estatus ante el SAT, la organización debe presentar una nueva solicitud de autorización bajo la ficha 19/ISR de la Resolución Miscelánea Fiscal vigente. Es importante considerar que, durante el periodo de trámite, la entidad no podrá emitir CFDI deducibles y deberá esperar la publicación oficial en el Diario Oficial de la Federación para retomar sus actividades comerciales.
¿Qué requisitos debe cumplir el CFDI de un donativo para ser deducible en 2026?
En el ejercicio 2026, el comprobante debe emitirse bajo la versión CFDI 4.0 e incluir obligatoriamente el complemento de donatarias. Este complemento debe contener el número del oficio de autorización y la fecha de expedición del mismo. Adicionalmente, el documento debe especificar si el donativo es en efectivo o en especie. Cualquier error técnico en el timbrado del recibo invalidará la deducibilidad para el donante, afectando gravemente la relación con sus benefactores y aliados estratégicos.
¿Qué sucede con los bienes de la organización si decidimos disolver la asociación?
Por disposición legal, el patrimonio acumulado de una donataria autorizada debe destinarse íntegramente a otra entidad con el mismo estatus fiscal en caso de disolución o liquidación. Los estatutos deben contener una cláusula irrevocable que prohíba el reparto de bienes entre los asociados o fundadores. El cumplimiento de las obligaciones fiscales de las donatarias autorizadas exige que, tras la disolución, se acredite ante el SAT la transmisión total de los activos en un plazo no mayor a 6 meses.
¿Las donatarias autorizadas están obligadas a cumplir con la Ley Antilavado (PLD)?
Sí, la recepción de donativos se considera una actividad vulnerable bajo la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita. Las organizaciones deben integrar expedientes de identificación de sus donantes y presentar avisos ante la Unidad de Inteligencia Financiera cuando las aportaciones superen los umbrales establecidos. La falta de cumplimiento en materia de PLD puede derivar en multas severas que comprometen la viabilidad financiera y la reputación de la institución social.